Kreditkarte beantragen
Ablauf, Voraussetzungen und was der Antrag mit Ihrer SCHUFA macht
Den Antrag stellen Sie online in 15 bis 25 Minuten, bis die Karte im Briefkasten liegt, vergehen meist ein bis zwei Wochen. Vorher lohnt ein Blick auf den Kartentyp: Kreditkarten mit Verfügungsrahmen fließen in den SCHUFA-Score ein, Debit- und Prepaid-Karten nicht. Wer mehrere Anträge stellt, bündelt sie innerhalb von 28 Tagen, denn dann zählen sie nur einmal. Stand: 9. Oktober 2026.
Das Wichtigste in Kürze
- Erst den Kartentyp klären, dann beantragen. Für Mietwagen und Hotelkaution brauchen Sie eine echte Kreditkarte mit Verfügungsrahmen, für den Alltag genügt oft eine Debitkarte zum Konto. Stand: 9. Oktober 2026.
- Die Voraussetzungen sind überschaubar. Die Hanseatic Bank verlangt für die GenialCard 18 Jahre, einen Wohnsitz in Deutschland, regelmäßiges Einkommen und eine deutsche Mobilnummer. Bank Norwegian verlangt 20 Jahre, steuerpflichtiges Einkommen und keine laufenden Inkassoverfahren.
- Legitimiert wird per Video-Ident oder Online-Ausweis. Die Hanseatic Bank bietet Video-Ident und E-Ident an, Bank Norwegian VideoIdent in der App. Danach unterschreiben Sie digital.
- Der Antrag wirkt auf den SCHUFA-Score, aber begrenzt. Im neuen Score zählen Konto- und Kartenanfragen der letzten zwölf Monate: keine 117 Punkte, eine 82, zwei 44, drei oder mehr 0 Punkte in diesem Teilkriterium. Mehrere Anfragen innerhalb von 28 Tagen zählen einmal.
- Debit- und Prepaid-Karten schonen den Score. Bei Karten zählen nur solche mit Kreditlimit, Debit- und Prepaid-Karten, Basiskonten und Pfändungsschutzkonten bleiben außen vor.
- Bezahlen können Sie oft vor dem Briefträger. Bei der GenialCard und der Bank Norwegian Visa lässt sich die Karte nach der Freigabe schon in Apple Pay oder Google Pay einrichten, die Plastikkarte folgt per Post.
Inhaltsverzeichnis
Welcher Weg passt zu Ihnen?
Wählen Sie Ihre Situation. Der Check zeigt, welcher Kartentyp realistisch ist, welche Unterlagen Sie brauchen und wo die Hürde liegt.
Der Check ist eine Orientierung auf Basis der Anbieterbedingungen vom 9. Oktober 2026. Ob ein Antrag angenommen wird, entscheidet der Anbieter im Einzelfall.
Der Ablauf in fünf Schritten
Aktiv sind Sie nur eine knappe halbe Stunde. Den Rest der Zeit warten Sie auf Entscheidung und Post.
Die fünf Schritte
Karte wählen
Brauchen Sie einen Verfügungsrahmen, Zinsen auf Guthaben oder nur eine Karte für den Alltag? Davon hängt ab, wo Sie beantragen. Hilfe bietet der Vergleich Kostenlose Kreditkarte.
Unterlagen bereitlegen
Personalausweis, IBAN, Angaben zu Einkommen und Wohnsitz, Handy mit deutscher Nummer. Mit der Checkliste unten sind Sie in zwei Minuten startklar.
Antrag online ausfüllen
Persönliche Daten, Adresse, Beruf, Nettoeinkommen und Kontoverbindung. Das Formular dauert 5 bis 10 Minuten, die Entscheidung kommt bei manchen Anbietern sofort.
Legitimieren und unterschreiben
Per Video-Ident oder Online-Ausweisfunktion bestätigen Sie Ihre Identität, danach unterschreiben Sie digital. Das dauert 5 bis 10 Minuten.
Karte erhalten und aktivieren
Die Karte kommt per Post, die PIN setzen Sie je nach Anbieter in der App oder im Online-Banking. Digitale Karten lassen sich teils schon vorher in Apple Pay oder Google Pay hinterlegen.
Zeitleiste in Werktagen
Typische Spannen nach Erfahrung der Redaktion. Die Anbieter nennen eigene Fristen, bei der GenialCard empfiehlt die Bank, den Antrag vor Reisen vier Wochen vorher zu stellen.
Voraussetzungen und Checkliste
Die Bedingungen unterscheiden sich je nach Kartentyp. Bei echten Kreditkarten prüft der Anbieter Einkommen und Bonität, bei Debit- und Prepaid-Karten steht die Identität im Vordergrund.
Alter
Die Hanseatic Bank verlangt mindestens 18 Jahre, Bank Norwegian 20 Jahre. Für Jugendliche gibt es Prepaid-Karten mit Zustimmung der Eltern.
Wohnsitz
Ein Wohnsitz in Deutschland ist Standard. Dazu kommt eine deutsche Mobilnummer, über die Anbieter Codes und Freigaben schicken.
Einkommen
Bei Karten mit Verfügungsrahmen wird regelmäßiges, steuerpflichtiges Einkommen verlangt. Angestellte, Selbstständige und Rentner erfüllen das in der Regel.
Bonität
Bank Norwegian prüft die Bonität vor der Zusage und schließt laufende Inkassoverfahren aus. Wie hoch die Hürde liegt, bestimmt jeder Anbieter selbst.
Checkliste vor dem Antrag
Haken Sie ab, was bereitliegt. Wenn alle sechs Punkte stehen, können Sie den Antrag in einem Durchgang abschließen.
Kartentypen und ihre Voraussetzungen
| Merkmal | Kreditkarte mit Rahmen | Debitkarte zum Konto | Prepaid-Karte |
|---|---|---|---|
| Einkommen nötig | ja, regelmäßig | meist nein | nein |
| Bonitätsprüfung | ja, mit SCHUFA-Abfrage üblich | nach den Regeln der Kontoeröffnung | je nach Anbieter keine, bei PayCenter keine SCHUFA-Abfrage |
| Wirkung im SCHUFA-Score | zählt als Anfrage und Abschluss | zählt nicht als Kartenanfrage | zählt nicht |
| Mietwagen und Hotelkaution | in der Regel möglich | häufig abgelehnt | meist abgelehnt |
| Typische Beispiele | Hanseatic GenialCard, Bank Norwegian Visa | Trade Republic, C24, BBVA | PayCenter |
Karten mit Verfügungsrahmen vergleicht Kostenlose Kreditkarte, Prepaid-Karten die Seite Prepaid Kreditkarte, die Kartenarten erklärt Kreditkartenarten.
Was der Antrag mit der SCHUFA macht
Jeder Antrag auf eine Karte mit Kreditlimit wird als Anfrage vermerkt. Im neuen SCHUFA-Score ist die Zahl dieser Anfragen ein eigenes Kriterium, und es lässt sich steuern.
Punkte im Teilkriterium „Anfragen und Abschlüsse bei Girokonten und Kreditkarten“
Die SCHUFA zählt im neuen Score die Konto- und Kartenanfragen der letzten zwölf Monate. Je weniger, desto mehr Punkte erhält dieses Teilkriterium.
Einordnung: Es handelt sich um ein Teilkriterium des neuen SCHUFA-Scores, nicht um den Gesamtscore. Quelle: SCHUFA, Stand 9. Oktober 2026. Wie der Score zustande kommt, erklärt der Ratgeber SCHUFA-Score verstehen.
28 Tage zählen einmal
Mehrere Anfragen und Abschlüsse innerhalb von 28 Tagen werden nur einmal gewertet. Wer Angebote vergleicht und dann abschließt, wird dafür nicht mehrfach belastet.
Debit und Prepaid zählen nicht
Bei Karten werden nur solche mit Kreditlimit gezählt. Debit- und Prepaid-Karten fallen nicht darunter, ebenso Tagesgeldkonten, Basiskonten und Pfändungsschutzkonten.
Anträge nicht über Monate verteilen
Wer in einem Jahr drei Karten oder Konten an verschiedenen Terminen beantragt, landet bei null Punkten in diesem Teilkriterium. Besser bündeln, als streuen.
Was Sie bei negativen Einträgen tun können, steht im Ratgeber Negative SCHUFA-Einträge, wie Sie Ihre Daten einsehen, unter SCHUFA-Auskunft einholen.
Legitimation: So weisen Sie sich aus
Banken müssen Ihre Identität nach dem Geldwäschegesetz prüfen. Welche Wege es gibt, entscheidet der Anbieter.
Video-Ident
Sie zeigen Ihren Ausweis per Videoanruf oder in einem geführten Ablauf in der App. Das dauert wenige Minuten und geht rund um die Uhr oder zu festen Zeiten, je nach Anbieter.
- Angeboten bei Hanseatic Bank und Bank Norwegian
- Gutes Licht und ein Ausweis ohne Spiegelung nötig
Online-Ausweisfunktion
Die Bank liest die Daten per Smartphone und Ausweis-PIN aus dem Chip. Dafür brauchen Sie einen Ausweis mit aktivierter Funktion und ein Smartphone mit NFC.
- Bei der Hanseatic Bank als E-Ident angeboten
- Setzt Ihre Ausweis-PIN voraus
PostIdent
Sie gehen mit Ausweis und Unterlagen in eine Postfiliale. Das dauert länger, ist aber bei manchen Anbietern noch möglich.
- Wählbar, wenn der Anbieter es vorsieht
- Bei Hanseatic Bank und Bank Norwegian laut Angebotsseite nicht genannt
Wo Sie die Karte beantragen
Vier Wege, je nachdem ob Sie einen Verfügungsrahmen brauchen oder ein Konto mit Karte suchen. Einen Vergleich mit allen Kosten finden Sie in unseren Ratgebern.
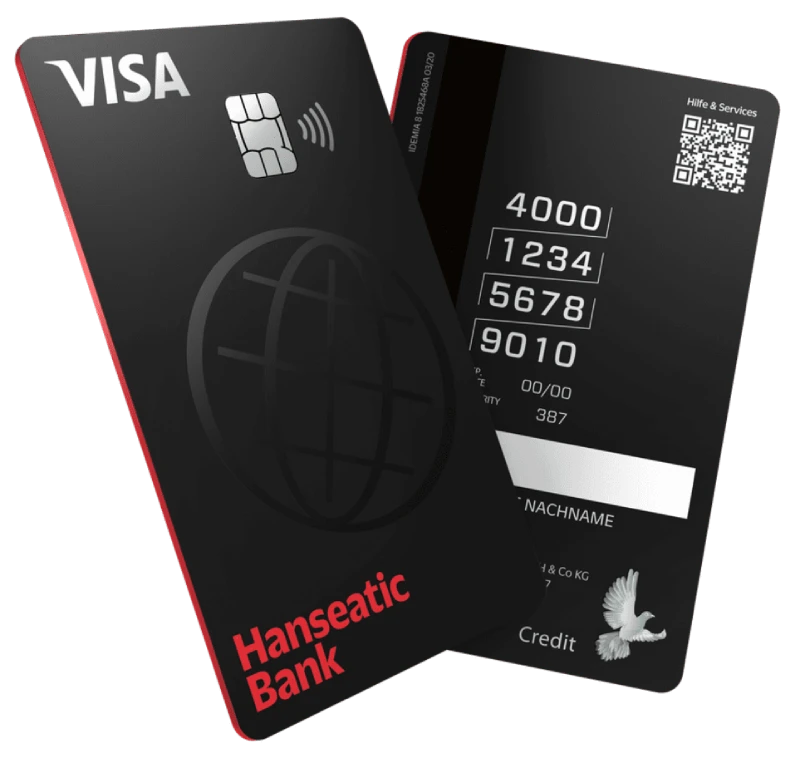
Hanseatic GenialCard
- ab 18 Jahren, Wohnsitz in Deutschland
- regelmäßiges Einkommen, deutsche Mobilnummer
- Video-Ident oder E-Ident
Entscheidung laut Antragsformular sofort, laut FAQ innerhalb weniger Tage. Digitale Karte vor der Plastikkarte möglich.
Zur GenialCard
Bank Norwegian Visa
- ab 20 Jahren, Wohnsitz in Deutschland
- steuerpflichtiges Einkommen, keine laufenden Inkassoverfahren
- VideoIdent in der App, deutsche Mobilnummer
Bonitätsprüfung vor der Zusage. Bis zur Plastikkarte lässt sich die Karte mit Apple Pay, Google Pay oder Garmin Pay nutzen.
Zur Bank Norwegian Visa
Trade Republic Karte
- Kontoeröffnung statt Kartenantrag
- Debitkarte ohne Verfügungsrahmen
- Zinsen auf Guthaben, variabel
Den genauen Ablauf zeigt der ausführliche Test.
Zur Trade Republic Karte Ausführlicher Test
C24 Mastercard
- Kontoeröffnung statt Kartenantrag
- Debitkarte zum C24 Smart Konto
- Fremdwährung ohne Entgelt
Den genauen Ablauf zeigt der ausführliche Test.
Zum C24 Konto Ausführlicher TestOhne Einkommen oder mit negativer SCHUFA kommen Prepaid-Karten und das Basiskonto infrage, Details stehen unter Prepaid Kreditkarte und Basiskonto. Karten für Reisen vergleicht Reisekreditkarten.
Sechs Fehler beim Antrag
Diese Stolpersteine kosten Zeit, Score-Punkte oder eine Zusage. Alle lassen sich vermeiden.
Anträge über das Jahr streuen
Drei Konto- oder Kartenanfragen an verschiedenen Terminen bringen in zwölf Monaten null Punkte im SCHUFA-Teilkriterium. Bündeln Sie Anträge innerhalb von 28 Tagen.
Angaben ungenau machen
Ein Zahlendreher in der IBAN oder eine Adresse, die nicht zum Ausweis passt, verzögert den Antrag. Zu hohe Einkommensangaben fallen bei der Prüfung auf.
Den falschen Kartentyp wählen
Eine Debitkarte reicht im Alltag, aber nicht am Mietwagenschalter. Wer Kaution braucht, beantragt eine Karte mit Verfügungsrahmen.
Beim Ident patzen
Schlechtes Licht, spiegelnder Ausweis oder ein abgelaufenes Dokument führen zum Abbruch. Prüfen Sie das Ablaufdatum vor dem Start.
Die Teilzahlung vergessen
Bei der GenialCard sind voreingestellt 3 % des Saldos, mindestens 20 €, zurückzuzahlen, danach gelten 18,30 % Sollzins. Stellen Sie nach Erhalt auf 100 % um.
Zu spät vor der Reise beantragen
Die Hanseatic Bank empfiehlt, die Karte mindestens vier Wochen vor der Abreise zu beantragen. Kommt die Karte nach sieben Tagen nicht an, melden Sie sich beim Anbieter.
Aktivieren und einstellen
Mit der Zusage ist die Arbeit nicht erledigt. Diese Schritte sparen später Geld und Ärger.
Karte aktivieren und PIN setzen
Bei der Hanseatic Bank scannen Sie den QR-Code im Kartenbrief und setzen die PIN in der App oder im Online-Banking. Erst danach funktioniert die Plastikkarte.
Handy-Zahlung einrichten
Bei der GenialCard und der Bank Norwegian Visa lässt sich die Karte schon vor der Plastikkarte in Apple Pay oder Google Pay hinterlegen.
Rückzahlung festlegen
Stellen Sie die Abrechnung auf vollständige Zahlung. So entstehen keine Zinsen, die Hintergründe stehen im Ratgeber Kreditkarten-Gebühren.
Limit realistisch wählen
Ein hoher Rahmen erhöht den möglichen Schaden bei Missbrauch. Wie sich das Limit ändern lässt, erklärt Kreditkarten-Limit.
Sperrnotruf speichern
Die 116 116 sperrt verlorene Karten rund um die Uhr. Mehr dazu unter Kreditkarte sperren.
Widerrufsfrist beachten
Die Widerrufsbelehrung steht in den Vertragsunterlagen. Bei Verbraucherkreditverträgen beträgt die Frist grundsätzlich 14 Tage.
Häufige Fragen zum Kreditkartenantrag
Die Fragen, die Leserinnen und Leser vor dem Antrag am häufigsten stellen
Wie lange dauert es, eine Kreditkarte zu beantragen?
Der Antrag selbst dauert mit Legitimierung 15 bis 25 Minuten. Die Entscheidung kommt bei manchen Anbietern sofort, bei anderen nach wenigen Tagen. Die Karte liegt danach meist nach 3 bis 7 Werktagen im Briefkasten, in der Summe sind es in der Regel ein bis zwei Wochen.
Die Hanseatic Bank nennt im Antrag eine sofortige Entscheidung, im FAQ eine Prüfung innerhalb weniger Tage. Planen Sie deshalb vor Reisen vier Wochen ein.
Welche Voraussetzungen muss ich für eine Kreditkarte erfüllen?
Üblich sind ein Alter ab 18 Jahren, ein Wohnsitz in Deutschland, regelmäßiges Einkommen und eine deutsche Mobilnummer. Bank Norwegian verlangt 20 Jahre, steuerpflichtiges Einkommen und keine laufenden Inkassoverfahren und prüft die Bonität vor der Zusage.
Bei Debit- und Prepaid-Karten sind die Hürden niedriger, weil kein Kredit eingeräumt wird. Die Tabelle „Kartentypen und ihre Voraussetzungen“ stellt die drei Typen gegenüber.
Wirkt sich der Kreditkartenantrag auf die SCHUFA aus?
Ja, bei Karten mit Kreditlimit. Im neuen SCHUFA-Score zählen Anfragen und Abschlüsse bei Girokonten und Kreditkarten der letzten zwölf Monate: Ohne Anfrage gibt es 117 Punkte, bei einer 82, bei zwei 44 und bei drei oder mehr 0 Punkte in diesem Teilkriterium. Mehrere Anfragen innerhalb von 28 Tagen zählen nur einmal.
Debit- und Prepaid-Karten, Basiskonten und Pfändungsschutzkonten werden nicht mitgezählt. Mehr dazu im Ratgeber SCHUFA-Score verstehen.
Bekomme ich eine Kreditkarte mit negativer SCHUFA?
Eine Karte mit Verfügungsrahmen ist dann schwer zu bekommen, denn der Rahmen ist ein ungesicherter Kredit. Bank Norwegian schließt zum Beispiel laufende Inkassoverfahren aus. Möglich sind Prepaid-Karten, die laut Anbieter ohne SCHUFA-Abfrage auskommen, und ein Basiskonto mit Debitkarte.
Beide Wege beschreiben die Ratgeber Prepaid Kreditkarte und Basiskonto.
Wie funktioniert die Legitimation beim Kartenantrag?
Sie bestätigen Ihre Identität per Video-Ident oder per Online-Ausweisfunktion und unterschreiben digital. Die Hanseatic Bank bietet Video-Ident und E-Ident an, Bank Norwegian VideoIdent in der App. Halten Sie Ausweis und Smartphone bereit und sorgen Sie für gutes Licht.
PostIdent in der Filiale gibt es nur bei Anbietern, die es ausdrücklich nennen.
Kann ich als Student oder Azubi eine Kreditkarte beantragen?
Bei Karten mit Verfügungsrahmen ist das schwer, weil die Anbieter regelmäßiges Einkommen verlangen, die Hanseatic Bank nennt es ausdrücklich. Leichter sind Debitkarten zum Konto und Prepaid-Karten.
Für Studierende lohnt der Blick auf Studentenkonto-Vergleich und Girokonto unter 28.
Wie viele Kreditkarten sollte ich beantragen?
Für die meisten Haushalte genügen zwei Karten aus unterschiedlichen Rollen, eine Debitkarte für den Alltag und eine echte Kreditkarte für Reisen. Wer beide beantragen will, stellt die Anträge innerhalb von 28 Tagen, damit sie im SCHUFA-Score nur einmal zählen.
Was tun, wenn der Antrag abgelehnt wurde?
Stellen Sie nicht sofort weitere Anträge. Fragen Sie beim Anbieter nach den Gründen und prüfen Sie Ihre gespeicherten Daten, die SCHUFA-Auskunft ist kostenlos erhältlich. Ist ein Eintrag falsch, lassen Sie ihn berichtigen, bevor Sie es erneut versuchen.
Als Zwischenlösung bieten sich Debit- oder Prepaid-Karten an. Das Vorgehen beschreibt SCHUFA-Auskunft einholen.
Kann ich die Karte nutzen, bevor die Plastikkarte ankommt?
Bei manchen Anbietern ja. Die Hanseatic Bank lässt nach der Freigabe zu, die Karte in Apple Pay oder Google Pay einzurichten, bei Bank Norwegian geht das zusätzlich mit Garmin Pay. Die Plastikkarte nutzen Sie, sobald Sie die PIN gesetzt haben.
Erst die Karte klären, dann den Antrag bündeln
Wer den Kartentyp kennt und Anträge innerhalb von 28 Tagen stellt, schont seinen SCHUFA-Score und spart sich Fehlversuche.
Redaktionelle Einordnung
Ich habe mehr als 25 Kreditkarten beantragt und getestet. Am Antrag selbst scheitert fast niemand, an der Vorbereitung dagegen schon: falscher Kartentyp, zu viele Anträge zum falschen Zeitpunkt, zu spät vor der Reise.
Am wichtigsten finde ich die Frage nach dem Kartentyp. Wer am Mietwagenschalter steht und nur eine Debitkarte hat, hilft sich mit keinem schnellen Antrag mehr. Deshalb beginnt diese Seite mit dem Check und nicht mit dem Formular.
Beim SCHUFA-Thema halte ich die Aufregung für größer als das Risiko, solange man planvoll vorgeht. Ein Antrag schadet nicht, drei verstreute Anträge im Jahr schon. Die Regel mit den 28 Tagen ist ein Hebel, den kaum jemand kennt. Wer Konto und Karte ohnehin wechselt, sollte beides in einem Zug beantragen.
Kritisch sehe ich Versprechen wie „Sofortzusage“. Die Hanseatic Bank nennt im Antrag eine sofortige Entscheidung und im FAQ eine Prüfung innerhalb weniger Tage. Beides kann stimmen, planen sollten Sie mit dem längeren Wert.
Transparenz- und Rechtshinweis: Diese Seite enthält Links zu Anbietern, für die Bankdaten.de eine Vergütung erhalten kann. Auf die redaktionelle Bewertung hat das keinen Einfluss. Der Beitrag gibt allgemeine Informationen wieder und ersetzt keine individuelle Beratung. Die Zeitangaben zur Zeitleiste sind Erfahrungswerte der Redaktion, verbindlich sind die Angaben des jeweiligen Anbieters. Ob ein Antrag angenommen wird, entscheidet allein der Anbieter.
Prüfdatum: 9. Oktober 2026.
Quellen: Hanseatic Bank: GenialCard, Bank Norwegian: Kreditkarte, SCHUFA: Kriterium Girokonto- und Kreditkartenanfragen im neuen Score, Verbraucherzentrale: Rechte als Kreditnehmer. Abgerufen im Oktober 2026.
Weitere Kreditkarten-Ratgeber
Themen, die Sie auch interessieren könnten
Kostenlose Kreditkarte
Karten ohne Jahresgebühr und was sie wirklich kosten
Zum VergleichSCHUFA-Score verstehen
Wie der Score entsteht und was ihn bewegt
Zum RatgeberPrepaid Kreditkarte
Karten zum Aufladen und Alternativen ohne SCHUFA
Zum VergleichKreditkartenarten
Credit, Charge, Debit und Prepaid im Überblick
Zum RatgeberKreditkarten-Limit
So ändern Sie Ihren Verfügungsrahmen
Zum RatgeberKreditkarten-Gebühren
Jede Gebührenart mit Beispielrechnung
Zum Ratgeber