Firmenkreditkarte
Haftung, Anbieter, private Nutzung
Eine Firmenkreditkarte, oft auch Business-Kreditkarte oder Geschäftskreditkarte genannt, läuft auf das Unternehmen und wird über das Geschäftskonto abgerechnet. Seit der EU-Verordnung 2015/751 gilt dafür die Firmenhaftung. Entscheidend ist nicht die Jahresgebühr, sondern das Haftungsmodell: Bei GmbH und UG verlangen viele Anbieter zusätzlich die persönliche Mithaftung der Geschäftsführung.
Das Wichtigste in Kürze
- Seit der EU-Verordnung 2015/751 gilt: Eine echte Firmenkreditkarte ist auf das Unternehmen ausgestellt, wird über das Firmenkonto abgerechnet und unterliegt der Firmenhaftung.
- In der Praxis gibt es drei Haftungsmodelle: Firmenhaftung, persönliche Haftung und gesamtschuldnerische Haftung. Nur das erste hält Mitarbeitende und Geschäftsführung wirklich heraus.
- Bei GmbH und UG verlangen viele Anbieter eine persönliche Mithaftung der Geschäftsführung. Das OLG Frankfurt hat eine solche Klausel 2023 für zulässig erklärt.
- Die private Nutzung einer Firmenkreditkarte ist regelmäßig vertraglich untersagt. Arbeitsgerichte haben sie schon als Kündigungsgrund gewertet.
- Der eigentliche wirtschaftliche Nutzen liegt im Zahlungsziel. Bis zu 58 Tage zinsfreier Zahlungsaufschub wirken wie ein kostenloser Betriebsmittelkredit.
Inhaltsverzeichnis
Was ist eine Firmenkreditkarte?
Business-Kreditkarte, Geschäftskreditkarte, Unternehmenskreditkarte: Alle drei Begriffe meinen dasselbe Produkt. Der Unterschied zur privaten Karte ist nicht das Design und nicht der Firmenname im Prägefeld, sondern wer Vertragspartner ist und wer für den Saldo einsteht.
| Merkmal | Private Kreditkarte | Firmenkreditkarte |
|---|---|---|
| Vertragspartner | die Privatperson | das Unternehmen |
| Abrechnungskonto | privates Girokonto | Geschäftskonto |
| Haftung | die Privatperson | je nach Modell das Unternehmen |
| Bonitätsprüfung | persönliche Bonität | Bonität des Unternehmens |
| Zusatzkarten | meist wenige, für Angehörige | bis zu 99 für Mitarbeitende |
| Interchange-Deckelung | gesetzlich begrenzt | nicht begrenzt |
| Aufschlag durch Händler | unzulässig | zulässig |
Was die EU-Verordnung 2015/751 festlegt
Die Verordnung über Interbankenentgelte hat den Begriff der Firmenkreditkarte, im Regelungstext „Commercial Card“, erstmals scharf gezogen. Danach zählt eine Karte nur dann als Firmenkarte, wenn sie auf ein Unternehmen ausgestellt ist, ausschließlich für geschäftliche Ausgaben verwendet wird und über ein Firmenkonto abgerechnet wird.
Konstruktionen mit Privathaftung und Abrechnung über das Privatkonto gibt es weiterhin, sie gelten nach dieser Systematik aber nicht als Firmenkreditkarte, auch wenn ein Firmenname aufgedruckt ist.
Die unbekannte Nebenwirkung
Für private Karten deckelt die Verordnung die Interbankenentgelte, und Händler dürfen deshalb keinen Aufschlag verlangen. Firmenkarten sind davon ausgenommen.
Praktisch heißt das: Ein Händler darf bei Zahlung mit einer Firmenkreditkarte ein zusätzliches Entgelt berechnen, bei einer privaten Karte nicht. Wer das nicht weiß, wundert sich über Aufschläge bei Buchungsportalen, Fluggesellschaften und Softwareanbietern.
Welches Kartennetzwerk für welchen Zweck?
Für Unternehmen stehen alle drei großen Netzwerke bereit. Eine Visa Business Card oder eine Mastercard Business punktet bei der Akzeptanz: Sie funktioniert praktisch überall, auch bei kleinen Handwerksbetrieben und im europäischen Ausland. American Express bietet dafür die längeren Zahlungsziele und das stärkere Punkteprogramm, wird aber von deutlich weniger Händlern angenommen.
Für Beratende, Agenturen und alle, die überwiegend Software, Reisen und Bewirtung abrechnen, ist die geringere Akzeptanz von American Express selten ein Problem. Wer dagegen viel Material und Handwerksleistungen bezahlt, sollte zusätzlich eine Visa- oder Mastercard-Karte führen. Zwei Karten parallel sind bei Firmenkreditkarten die Regel, nicht die Ausnahme.
Woran erkennt man eine Firmenkreditkarte?
- Auf der Karte stehen zwei Namen: der des Unternehmens und der der nutzenden Person. Eine gemeinsam genutzte Karte für mehrere Personen gibt es nicht.
- Die Abrechnung läuft über ein Geschäftskonto, nicht über ein privates Girokonto.
- Im Kartenvertrag ist das Unternehmen Vertragspartner, die nutzende Person ist nur Karteninhaber.
- Im Zahlungsverkehr wird die Karte technisch als Commercial Card gekennzeichnet, was Händler an den Konditionen erkennen.
Die drei Haftungsmodelle
Der wichtigste Punkt im gesamten Kartenvertrag und derjenige, den fast kein Vergleichsportal ausweist. Er entscheidet, wer zahlt, wenn das Unternehmen es nicht mehr kann.
Firmenhaftung
Das Unternehmen haftet allein für alle Umsätze. Mitarbeitende tragen kein persönliches Risiko, ihre Bonität spielt für die Kartenausgabe keine Rolle. Das ist das Modell, das der EU-Verordnung entspricht.
Persönliche Haftung
Die karteninhabende Person haftet gegenüber dem Anbieter und lässt sich die verauslagten Beträge vom Unternehmen erstatten. Üblich bei Karten, die eher wie eine private Karte mit Firmenbezug funktionieren.
Gesamtschuldnerisch
Unternehmen und Person haften gemeinsam. Der Anbieter kann sich aussuchen, wen er in Anspruch nimmt, und wendet sich in der Praxis an denjenigen, bei dem etwas zu holen ist. Das häufigste Modell bei Premiumkarten.
| Frage | Firmenhaftung | Persönliche Haftung | Gesamtschuldnerisch |
|---|---|---|---|
| Wer zahlt bei Insolvenz der Firma? | niemand persönlich | die Person | die Person |
| Wird Ihre private Bonität geprüft? | nein | ja | meist ja |
| Droht ein SCHUFA-Eintrag? | nein | ja | ja |
| Wer bekommt die Abrechnung? | das Unternehmen | die Person | meist das Unternehmen |
| Typisch bei | Corporate-Card-Programmen | Karten für Solo-Selbstständige | Premium-Business-Karten |
Die eine Frage vor jeder Unterschrift
Fragen Sie den Anbieter schriftlich: „Welches Haftungsmodell gilt für diese Karte, und hafte ich als natürliche Person mit?“ Die Antwort steht selten prominent im Produktblatt, sondern in den Nutzungsbedingungen oder in der Rahmenvereinbarung. Bei Premiumkarten mit hohem Verfügungsrahmen ist die gesamtschuldnerische Haftung der Regelfall, auch wenn die Karte formal auf die Gesellschaft ausgestellt ist.
Die GmbH-Falle: Mithaftung der Geschäftsführung
Wer eine GmbH gerade wegen der Haftungsbeschränkung gegründet hat, unterschreibt beim Kartenantrag oft eine Klausel, die genau diese Beschränkung wieder aufhebt.
Nach § 13 Absatz 2 GmbHG haftet für Verbindlichkeiten der Gesellschaft nur das Gesellschaftsvermögen. Diese gesetzliche Regel bleibt unangetastet. Sie schützt aber nicht vor einer vertraglichen Mithaftung, die Sie freiwillig übernehmen.
Genau das passiert bei vielen Kartenanträgen. Der Anbieter lässt sich zusätzlich zur Gesellschaft die persönliche Mithaftung der Geschäftsführung geben, weil eine junge GmbH oder UG mit kleinem Stammkapital für ihn kaum kalkulierbar ist. Das Oberlandesgericht Frankfurt hat eine solche Klausel im Jahr 2023 für rechtmäßig erklärt. Für Kartenschulden ist die Haftungsbeschränkung damit faktisch ausgehebelt, nicht durch Gesetz, sondern durch Ihre eigene Unterschrift.
Warum Anbieter das verlangen
- Eine frisch gegründete UG hat keine Jahresabschlüsse, an denen sich Bonität ablesen ließe
- Das Stammkapital einer UG kann bei einem Euro liegen
- Ein Kartenrahmen ist ein ungesicherter Kredit, den der Anbieter absichern will
- Bei einer etablierten GmbH mit mehreren Abschlüssen entfällt die Forderung häufig
Was Sie tun können
- Die Mithaftung ausdrücklich ansprechen und um Streichung bitten, bei guter Bonität gelingt das
- Den Verfügungsrahmen bewusst niedrig ansetzen, das begrenzt das persönliche Risiko
- Auf eine Debitkarte des Geschäftskontos ausweichen, dort entsteht kein Kreditrahmen
- Nach Vorlage des zweiten Jahresabschlusses erneut über die Konditionen verhandeln
Rechtsstand der Einordnung: 9. September 2026. Rechtsgrundlage: § 13 Absatz 2 GmbHG. Zur Zulässigkeit von Mithaftungsklauseln in Kartenverträgen liegt eine Entscheidung des OLG Frankfurt aus dem Jahr 2023 vor. Dieser Beitrag ersetzt keine Rechtsberatung.
Für Einzelunternehmer und Freiberufler stellt sich diese Frage nicht: Person und Betrieb sind haftungsrechtlich ohnehin dasselbe. Wer als Solo-Selbstständiger startet, sollte stattdessen prüfen, ob eine Karte zum Geschäftskonto genügt. Passende Konten ohne Grundgebühr stehen im Ratgeber kostenloses Geschäftskonto für Kleinunternehmer.
Charge, Credit oder Debit?
Die meisten Karten, die als Firmenkreditkarte verkauft werden, sind streng genommen Charge Cards. Der Unterschied entscheidet darüber, wie viel Liquidität die Karte Ihnen verschafft.
Charge Card
Alle Umsätze eines Monats werden gesammelt und zum Stichtag vollständig eingezogen. Eine Teilzahlung gibt es nicht, dafür auch keine Zinsen. Das ist das Modell der klassischen Business-Karten.
Revolving Card
Die echte Kreditkarte mit Teilzahlungsoption. Sie können einen Rest stehen lassen und zahlen darauf Zinsen, die häufig im zweistelligen Prozentbereich liegen. Im Geschäftsbetrieb selten sinnvoll.
Debitkarte
Die Belastung erfolgt sofort vom Geschäftskonto. Rechtlich keine Kreditkarte, im Alltag aber oft ausreichend. Bei Mietwagen und Hotelkautionen wird sie jedoch häufig nicht akzeptiert.
Das Zahlungsziel ist der eigentliche Vorteil
Maximaler zinsfreier Zahlungsaufschub zwischen Einkauf und Abbuchung
Warum das mehr wert ist als jedes Cashback: Wer im Monat 20.000 € über die Karte abwickelt und dafür durchschnittlich 40 Tage Zahlungsaufschub bekommt, hat dauerhaft rund 26.000 € zusätzliche Liquidität im Betrieb, zinsfrei. Ein Kontokorrentkredit in dieser Höhe kostet je nach Bank einen deutlich zweistelligen Betrag pro Monat. Gegen diesen Effekt fällt ein Cashback von 0,5 % kaum ins Gewicht. Was ein Dispo tatsächlich kostet, zeigt der Ratgeber Dispozinsen.
Was Cashback bei einer Business-Kreditkarte wirklich bringt
Cashback ist das meistbeworbene Merkmal und das am stärksten überschätzte. Übliche Sätze liegen zwischen 0,1 % und 1 %, häufig gedeckelt und auf bestimmte Kategorien beschränkt. Bei 20.000 € Kartenumsatz im Monat ergibt ein Satz von 0,5 % rund 1.200 € im Jahr, bei 2.000 € Umsatz dagegen nur 120 €.
Rechnen Sie deshalb konkret nach, statt auf den Prozentsatz zu schauen: Jahresumsatz mal Cashback-Satz minus Jahresgebühr. Erst wenn dabei ein Plus steht, ist das Programm ein Argument. Und prüfen Sie, ob der beworbene Satz dauerhaft gilt oder nur für ein Einführungsjahr.
Steuerlich ist Cashback auf Firmenumsätze eine Betriebseinnahme, keine private Ersparnis. Dasselbe gilt für Punkte und Meilen, die auf geschäftliche Ausgaben entfallen.
Die Kehrseite des Zahlungsziels
Eine Charge Card zieht den gesamten Monatssaldo auf einen Schlag ein. Wer die Karte für Wareneinkäufe nutzt und im Abbuchungsmonat einen Zahlungsausfall bei einem Kunden hat, steht plötzlich mit einer fünfstelligen Lastschrift auf einem leeren Geschäftskonto. Planen Sie den Abbuchungstag deshalb fest in Ihre Liquiditätsvorschau ein und halten Sie einen Puffer vor.
Darf ich die Firmenkreditkarte privat nutzen?
Kurz: In aller Regel nicht. Und anders als viele vermuten, ist das nicht nur eine steuerliche Frage, sondern in erster Linie eine arbeits- und vertragsrechtliche.
Vertragsverstoß mit Kündigungsrisiko
Die Nutzungsbedingungen für Firmenkarten verpflichten die karteninhabende Person ausdrücklich, die Karte allein für geschäftliche Ausgaben zu verwenden. Wer privat einkauft, verstößt dagegen, selbst wenn der Betrag später erstattet wird.
Arbeitsgerichte haben sich mit solchen Fällen mehrfach befasst. Die private Nutzung kann eine Abmahnung und in gravierenden Fällen eine Kündigung rechtfertigen, weil das Unternehmen für die Umsätze haftet und damit ein finanzielles Risiko trägt, das es nicht übernommen hat.
Steuerliches Problem statt Kündigung
Wer sein eigener Chef ist, kann sich schlecht selbst abmahnen. Das Risiko verlagert sich auf die Buchhaltung: Vermischte Umsätze machen jede Abrechnung angreifbar und kosten bei einer Betriebsprüfung Zeit und Nerven.
Bei Kapitalgesellschaften kommt ein zweites Problem hinzu. Private Ausgaben über die Firmenkarte können als verdeckte Gewinnausschüttung gewertet werden, mit entsprechenden steuerlichen Folgen für Gesellschaft und Gesellschafter.
Was tun, wenn es doch passiert ist?
Überweisen Sie den Betrag noch im selben Monat auf das Geschäftskonto, mit klarem Verwendungszweck und Bezug zur Kartenabrechnung.
Der Vorgang gehört nicht in den Betriebsaufwand, sondern auf ein Privatentnahme- beziehungsweise Verrechnungskonto. Der Beleg bleibt trotzdem im Ordner.
Ein einzelner Vorgang ist kein Drama, wenn er dokumentiert und korrigiert ist. Verschwiegene Vorgänge werden bei einer Prüfung zum Problem.
Der umgekehrte Fall: private Karte geschäftlich nutzen
Das ist erlaubt und bei Solo-Selbstständigen weit verbreitet. Auch hier gilt aber die saubere Trennung: Jeder geschäftliche Umsatz braucht einen Beleg und eine korrekte Zuordnung. Praktisch bedeutet das oft mehr Aufwand als eine eigene Karte, weil Sie jede Abrechnung manuell aufteilen. Welche privaten Karten sich dafür eignen, zeigt der Vergleich kostenlose Kreditkarten.
Steuer und Buchhaltung
Die Jahresgebühr ist absetzbar, das ist der einfache Teil. Interessanter ist, wie die Karte in der Buchhaltung abgebildet wird, denn dort entstehen die meisten Fehler.
Was Sie absetzen können
- Die Jahresgebühr der Haupt- und aller Zusatzkarten
- Fremdwährungsentgelte und Bargeldgebühren bei betrieblicher Veranlassung
- Zinsen aus einer Teilzahlungsfunktion, soweit betrieblich veranlasst
- Kosten für Mitarbeiterkarten, sofern die Nutzung geschäftlich geregelt ist
- Vorsteuer aus den Entgelten, sofern Sie zum Abzug berechtigt sind
Wo es problematisch wird
- Private Umsätze auf der Firmenkarte, ohne Korrektur über ein Verrechnungskonto
- Prämien über 1.080 € im Jahr, wenn der Anbieter nicht pauschal versteuert
- Fehlende Einzelbelege, die Kartenabrechnung allein ist kein ausreichender Beleg
- Bewirtungsaufwand ohne den vorgeschriebenen Eigenbeleg mit Anlass und Teilnehmern
- Private Zahlungen über die Karte bei GmbH und UG, Stichwort verdeckte Gewinnausschüttung
So wird die Karte buchhalterisch abgebildet
Der häufigste Anfängerfehler ist, die monatliche Kartenabrechnung als einen einzigen Aufwandsposten zu buchen. Richtig ist die Behandlung als eigenes Konto: Die Kreditkarte bekommt ein Verrechnungskonto, auf dem jeder Einzelumsatz erfasst wird. Der Ausgleich vom Geschäftskonto ist dann lediglich eine Umbuchung zwischen zwei Bestandskonten und kein Aufwand.
| Vorgang | Falsch | Richtig |
|---|---|---|
| Einkauf mit der Karte | erst bei Abbuchung erfasst | sofort auf das Kartenverrechnungskonto |
| Monatliche Abbuchung | als Betriebsausgabe gebucht | Umbuchung zwischen Bank und Kartenkonto |
| Belege | nur die Kartenabrechnung | jeder Einzelbeleg, digital zugeordnet |
| Privatentnahme | im Betriebsaufwand belassen | über Privat- oder Verrechnungskonto ausgebucht |
| Fremdwährung | zum Belegkurs geschätzt | zum abgerechneten Kurs inklusive Entgelt |
Wenn Ihre Karte einen Export in die Buchhaltung anbietet, prüfen Sie vor dem Abschluss, ob dieser mit Ihrer Software zusammenspielt. Ein sauberer Import spart im Jahr mehr Zeit, als jede Jahresgebühr kostet. Welche Programme sich anbinden lassen, steht im Ratgeber Buchhaltungssoftware.
Bonuspunkte und Meilen: entspannter als gedacht
Punkte und Meilen, die auf geschäftliche Umsätze entfallen, gehören wirtschaftlich dem Unternehmen. Werden sie privat eingelöst, verschiebt sich ein Vorteil aus der betrieblichen in die private Sphäre. Genau dafür gibt es allerdings zwei gesetzliche Erleichterungen, die den Fall in der Praxis meist entschärfen.
Freibetrag von 1.080 € im Jahr
Nach § 3 Nummer 38 EStG sind Sachprämien aus Kundenbindungsprogrammen steuerfrei, soweit ihr Wert 1.080 € im Kalenderjahr nicht übersteigt. Der Betrag gilt personenbezogen und für alle Programme zusammen, also Membership Rewards, Miles & More und Payback gemeinsam.
Pauschalierung durch den Anbieter
Für den Teil oberhalb des Freibetrags erlaubt § 37a EStG dem prämiengewährenden Unternehmen, die Einkommensteuer pauschal mit 2,25 % zu übernehmen. Macht der Anbieter davon Gebrauch, ist die Sache für Sie abgegolten und Sie müssen nichts melden.
| Situation | Was zu tun ist | Grundlage |
|---|---|---|
| Prämienwert unter 1.080 € im Jahr | nichts, steuerfrei | § 3 Nr. 38 EStG |
| Darüber, Anbieter pauschaliert | nichts, Steuer ist abgegolten | § 37a EStG |
| Darüber, Anbieter pauschaliert nicht | Arbeitgeber informieren, Lohnsteuerabzug | § 38 Abs. 4 Satz 3 EStG |
| Prämien betrieblich eingelöst | als Betriebsvorgang erfassen | Pauschalierung ersetzt das nicht |
Konkret bei American Express: Nach Auskunft des Anbieters ist die private Nutzung von Membership Rewards Punkten aus Business-Karten in der Regel steuerfrei, weil American Express die pauschale Versteuerung des geldwerten Vorteils übernimmt. Auch Lufthansa nutzt diesen Weg für Miles & More seit Langem. Das Unternehmen, das pauschaliert, muss die Prämienempfänger über die Steuerübernahme unterrichten (§ 37a Absatz 2 Satz 2 EStG). Lassen Sie sich das bei Bedarf schriftlich bestätigen.
Eine Einschränkung bleibt: Die Pauschalierung nach § 37a EStG erfasst die Verlagerung des Vorteils in die private Sphäre. Sie ersetzt nicht die Erfassung des betrieblichen Vorteils, wenn Prämien für betriebliche Zwecke verwendet werden. Bei größeren Prämienvolumina lohnt deshalb weiterhin die Abstimmung mit der Steuerberatung, aber nicht wegen der privaten Einlösung, sondern wegen der betrieblichen.
Rechtsstand: 9. September 2026. Rechtsgrundlagen: § 3 Nummer 38 EStG, § 37a EStG, § 38 Absatz 4 Satz 3 EStG. Zur Abgrenzung der betrieblichen Verwendung vgl. FG Hessen, Urteil vom 13.07.2021, Az. 4 K 404/20. Dieser Abschnitt ersetzt keine Steuerberatung.
Anbieter im Vergleich
Die Tabelle stellt bewusst Kartentyp, Zahlungsziel und Zusatzkarten nach vorn. Nach diesen Merkmalen entscheidet sich, ob eine Karte für Ihren Betrieb überhaupt in Frage kommt.
| Karte | Kartentyp | Preis | Zahlungsziel | Zusatzkarten | Stärke |
|---|---|---|---|---|---|
| Amex Business Platinum | Charge Card | 850 € / Jahr | bis 58 Tage | bis 98 Business Gold | maximale Liquidität und Reiseleistungen |
| Amex Business Gold | Charge Card | 175 € / Jahr | bis 50 Tage | bis 99, ohne Aufpreis | Einstieg mit langem Zahlungsziel |
| Miles & More Gold Business | Kreditkarte, Mastercard | 11,50 € / Monat | monatliche Abrechnung | je Mitarbeitendem eine Karte | Versicherungspaket und Meilen |
| Miles & More Blue Business | Kreditkarte, Mastercard | 5,50 € / Monat | monatliche Abrechnung | je Mitarbeitendem eine Karte | günstigster Meilensammler |
| Qonto Firmenkarte | Debit und Charge je nach Tarif | im Kontotarif | bis zum Monatsersten | je nach Tarif | Ausgabenverwaltung und Limits |
| Vivid Firmenkarte | Debitkarte | im Kontotarif | keines | mehrere möglich | auch für UG und GmbH ohne Grundgebühr |
Stand: 9. September 2026. Angaben nach den Kartenentgelten und Produktseiten der Anbieter. Die Miles & More Kreditkarten für Unternehmen werden von der Deutsche Bank AG herausgegeben. Bei kontogebundenen Karten hängen Ausstattung und Anzahl vom gewählten Kontotarif ab. Verbindlich ist ausschließlich das jeweils aktuelle Preis- und Leistungsverzeichnis.
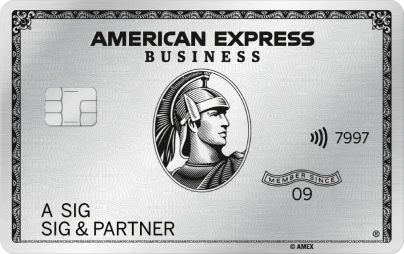
American Express Business Platinum Card
Die stärkste Karte in diesem Vergleich und die einzige, die ein Zahlungsziel von bis zu 58 Tagen bietet. Für Unternehmen mit hohem Reise- und Beschaffungsvolumen ist der Liquiditätseffekt die eigentliche Rechnung: Wer monatlich fünfstellig über die Karte abwickelt, verschafft sich damit dauerhaft Betriebsmittel, für die eine Bank Zinsen verlangen würde.
- Bis zu 58 Tage zinsfreier Zahlungsaufschub
- Bis zu 98 Business Gold Zusatzkarten fürs Team
- Umfangreiches Versicherungspaket für Geschäftsreisen
- Membership Rewards auf alle Geschäftsumsätze
- Jährliche Guthaben für Mobilität und Bürodienste
- Akzeptanz geringer als bei Visa und Mastercard
Für wen sich das rechnet: Ab etwa 15.000 € Kartenumsatz im Monat trägt sich das Kartenentgelt allein über den Liquiditätseffekt und die enthaltenen Guthaben. Darunter ist die Business Gold Card die wirtschaftlichere Wahl.
Amex Business Gold
Dieselbe Systematik wie die Platinum, mit kürzerem Zahlungsziel und schlankerem Leistungspaket. Für die meisten kleinen und mittleren Betriebe die rechnerisch passendere Wahl.
- Zahlungsziel von bis zu 50 Tagen
- Bis zu 99 Zusatzkarten ohne Aufpreis
- Punkteprogramm auf alle Geschäftsumsätze
- Persönliche Mithaftung ist zu prüfen
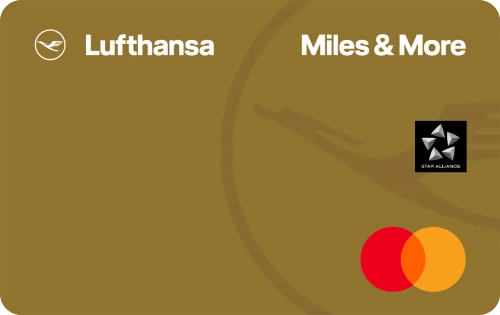
Miles & More Gold Business
Eine Mastercard mit Premium-Versicherungspaket und einer Meile je Euro Kartenumsatz. Der Verfügungsrahmen wird zentral vereinbart und lässt sich individuell auf die Karten der Mitarbeitenden verteilen.
- Premium-Versicherungspaket für Geschäftsreisen
- Gesammelte Meilen bleiben dauerhaft gültig
- Meilentausch in Points für den Vielfliegerstatus
- Mastercard-Akzeptanz statt Amex-Netz
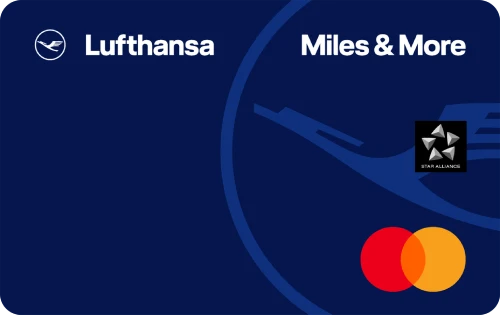
Miles & More Blue Business
Die schlanke Variante ohne Versicherungspaket. Sammelt dieselbe Meile je Euro und schützt die Meilen vor dem Verfall. Für Teams, die Meilen wollen, aber keinen Reiseschutz über die Karte brauchen.
- Eine Meile je Euro Kartenumsatz
- Meilen verfallen nicht, solange die Karte läuft
- Leistungen über Zusatzpakete erweiterbar
- Kein Versicherungspaket im Grundpreis
Kontogebundene Karten als Alternative
Wer keine eigenständige Kreditkarte braucht, sondern vor allem Ausgaben steuern will, findet die Karte bereits im Geschäftskonto. Diese Karten kosten keine gesonderte Jahresgebühr, bieten dafür aber kein Zahlungsziel.
Qonto Firmenkarte
Limits je Karte, virtuelle Karten für Software-Abos, Belegpflicht direkt in der App und ein Export in die Buchhaltung. Setzt ein Konto beim selben Anbieter voraus.
Zum AnbieterVivid Firmenkarte
Debitkarte zum Geschäftskonto, das auch UG und GmbH ohne Grundgebühr aufnimmt. Kein Kreditrahmen und damit keine Haftungsfrage, aber auch kein Liquiditätsvorteil.
Zum AnbieterWarum hier keine Debitkarte als „Kreditkarte“ geführt wird
Viele Vergleiche führen Debitkarten von Neobanken unter der Überschrift Firmenkreditkarte. Das ist irreführend, denn diese Karten belasten das Konto sofort und bieten weder Zahlungsziel noch Kreditrahmen. Wir weisen den Kartentyp deshalb in der zweiten Spalte aus. Der Unterschied im Detail steht im Ratgeber Dispo, Debitkarte und Kreditkarte erklärt.
Amex oder Miles & More?
Beide sammeln Punkte beziehungsweise Meilen auf Geschäftsumsätze, unterscheiden sich aber im Kern. American Express bietet das längere Zahlungsziel und damit den Liquiditätseffekt, wird jedoch von weniger Händlern angenommen. Die Miles & More Karten laufen über Mastercard und werden deshalb praktisch überall akzeptiert, rechnen aber monatlich ab. Wer viel mit der Lufthansa Group fliegt und Statusmeilen aufbauen will, fährt mit Miles & More besser. Reine Reisekarten für den privaten Einsatz stehen im Vergleich beste Reisekreditkarten.
Voraussetzungen und Antrag
Was geprüft wird, hängt an der Rechtsform. Bei Einzelunternehmern zählt die Person, bei Gesellschaften die Bilanz.
| Rechtsform | Was geprüft wird | Typische Unterlagen | Hürde |
|---|---|---|---|
| Freiberufler | persönliche Bonität und Einkommen | Ausweis, Steuernummer, Einkommensteuerbescheid | schwankende Einkünfte |
| Einzelunternehmen | persönliche Bonität | Ausweis, Gewerbeanmeldung, Steuerbescheid | kurze Selbstständigkeitsdauer |
| GbR | Bonität der Gesellschafter | Gesellschaftsvertrag, Ausweise aller Gesellschafter | gemeinsame Vertretungsregelung |
| UG | Bonität der Gesellschaft | Handelsregisterauszug, Jahresabschluss | geringes Stammkapital, fehlende Historie |
| GmbH | Bonität der Gesellschaft | Handelsregisterauszug, Jahresabschlüsse, BWA | bei Neugründung fehlende Abschlüsse |
Kartentyp festlegen
Brauchen Sie ein Zahlungsziel oder reicht eine Debitkarte? Diese Frage entscheidet mehr als jede Gebühr, weil sie über den Liquiditätseffekt und über das Haftungsthema bestimmt.
Haftung klären
Fragen Sie vor dem Antrag schriftlich nach dem Haftungsmodell und danach, ob eine persönliche Mithaftung verlangt wird. Bewahren Sie die Antwort auf.
Unterlagen sammeln
Handelsregisterauszug, letzter Jahresabschluss oder Steuerbescheid, Ausweis der vertretungsberechtigten Person. Vollständige Anträge werden deutlich schneller entschieden.
Verfügungsrahmen wählen
Setzen Sie ihn am realen Monatsbedarf an, nicht am maximal Möglichen. Ein hoher Rahmen erhöht bei persönlicher Mithaftung unmittelbar Ihr privates Risiko.
Bonität prüfen lassen
Bei persönlicher oder gesamtschuldnerischer Haftung wird Ihre private Bonität abgefragt. Prüfen Sie vorher Ihren eigenen Datenbestand, damit Sie keine Überraschung erleben.
Buchhaltung anbinden
Richten Sie das Kartenverrechnungskonto und den Belegimport ein, bevor die erste Abrechnung kommt. Nachträglich zu sortieren kostet ein Vielfaches der Zeit.
Gibt es Firmenkreditkarten ohne Bonitätsprüfung?
Eine echte Kreditkarte mit Verfügungsrahmen bekommen Sie ohne Prüfung nirgends, denn der Rahmen ist ein ungesicherter Kredit. Was es gibt, sind Debit- und Prepaid-Lösungen zum Geschäftskonto, die ohne harte Prüfung auskommen, weil kein Kreditrisiko entsteht. Für Selbstständige mit Negativeintrag ist das der praktikable Weg. Welche Anbieter dafür in Frage kommen, steht im Ratgeber Geschäftskonto ohne SCHUFA. Wie sich der Punktwert zusammensetzt, erklärt SCHUFA-Score verstehen.
Mitarbeiterkarten richtig aufsetzen
Kreditkarten für Mitarbeiter sind der eigentliche Grund, warum Unternehmen zur Firmenkreditkarte greifen. Sobald mehr als eine Person zahlt, wird aus einer Kartenfrage eine Organisationsfrage. Drei Punkte entscheiden darüber, ob das gutgeht.
Nutzungsvereinbarung
Halten Sie schriftlich fest, wofür die Karte verwendet werden darf, welche Beträge zulässig sind, bis wann Belege einzureichen sind und was bei privater Nutzung passiert. Ohne diese Grundlage steht das Unternehmen im Streitfall schlecht da.
Limits statt Vertrauen
Setzen Sie je Karte ein Monatslimit, das zum Aufgabenbereich passt. Moderne Anbieter erlauben zusätzlich Kategoriesperren und virtuelle Einmalkarten für einzelne Buchungen. Das verhindert Missbrauch wirksamer als jede Kontrolle im Nachhinein.
Offboarding
Der am häufigsten vergessene Punkt. Scheidet jemand aus, muss die Karte sofort gesperrt werden, sonst haftet weiterhin das Unternehmen. Nehmen Sie die Kartensperre fest in Ihre Austrittscheckliste auf.
Was in die Nutzungsvereinbarung gehört
- Zulässige Ausgabenarten, etwa Reise, Bewirtung, Material, Software
- Betragsgrenzen je Einzelvorgang und je Monat
- Ausdrückliches Verbot der privaten Nutzung, mit klarer Rechtsfolge
- Frist für die Einreichung der Belege, üblich sind sieben bis vierzehn Tage
- Regelung zu Bonuspunkten und Meilen, die auf Firmenumsätze entfallen
- Pflicht zur unverzüglichen Rückgabe bei Beendigung des Arbeitsverhältnisses
- Meldeweg bei Verlust oder Diebstahl, siehe Kreditkarte sperren
Diese Aufzählung ist eine redaktionelle Orientierung und ersetzt keine arbeitsrechtliche Beratung. Bei Betriebsrat oder Tarifbindung sind zusätzliche Beteiligungsrechte zu beachten.
Welche Karte passt zu welchem Betrieb?
Sechs typische Konstellationen und die jeweils entscheidende Eigenschaft
Viel unterwegs
Regelmäßige Flüge, Hotels und Mietwagen. Hier zählen Akzeptanz, Versicherungsleistungen und die Möglichkeit, Kautionen zu hinterlegen. Eine Debitkarte reicht dafür nicht.
Knappe Liquidität
Kunden zahlen spät, Lieferanten wollen früh Geld sehen. Ein verlängertes Zahlungsziel wirkt hier wie ein zinsfreier Betriebsmittelkredit und ist mehr wert als jede Prämie.
Team mit mehreren Kartennutzern
Sobald fünf oder mehr Personen zahlen, wird die Steuerung wichtiger als die Konditionen. Einzellimits, Belegpflicht und sofortige Sperrmöglichkeit sparen echte Arbeitszeit.
Junge UG oder GmbH
Ohne Jahresabschlüsse ist eine echte Kreditkarte schwer zu bekommen, und wenn, dann meist nur gegen persönliche Mithaftung. Eine Debitkarte umgeht das Problem vollständig.
Viele Software-Abos
Wer zwanzig Dienste abonniert hat, verliert schnell den Überblick. Virtuelle Einzelkarten je Abo machen Kündigungen trivial und verhindern vergessene Abbuchungen.
Kleine Ausgaben, wenig Reisen
Wer im Monat einige hundert Euro über die Karte abwickelt, holt eine Jahresgebühr von 175 € rechnerisch kaum herein. Die Karte zum Geschäftskonto genügt.
Häufig gestellte Fragen zur Firmenkreditkarte
Antworten auf die Fragen, die vor dem Abschluss am häufigsten gestellt werden
Welche Haftungsrisiken bestehen für mich persönlich?
Das hängt am Haftungsmodell. Bei reiner Firmenhaftung tragen Sie kein persönliches Risiko, das Unternehmen steht allein für den Saldo ein. Bei persönlicher oder gesamtschuldnerischer Haftung können Sie als natürliche Person in Anspruch genommen werden, auch wenn die Karte auf die Gesellschaft ausgestellt ist.
Fragen Sie deshalb vor der Unterschrift schriftlich nach, welches Modell gilt. Bei Premiumkarten mit hohem Verfügungsrahmen ist die gesamtschuldnerische Haftung der Regelfall.
Darf ich eine Business-Kreditkarte privat nutzen?
In aller Regel nicht. Die Nutzungsbedingungen verpflichten die karteninhabende Person ausdrücklich, die Karte allein für geschäftliche Ausgaben zu verwenden. Bei Angestellten kann ein Verstoß eine Abmahnung und in schweren Fällen eine Kündigung rechtfertigen.
Für Selbstständige ist es vor allem ein steuerliches Problem. Bei GmbH und UG kann eine private Zahlung über die Firmenkarte als verdeckte Gewinnausschüttung gewertet werden. Ist es doch passiert: sofort erstatten, über ein Verrechnungskonto ausbuchen und die Steuerberatung informieren.
Wird bei einer Firmenkreditkarte meine private Bonität geprüft?
Bei reiner Firmenhaftung nicht, dort zählt allein die Bonität des Unternehmens. Sobald Sie persönlich mithaften, wird auch Ihre private Bonität abgefragt, und bei Zahlungsstörungen droht ein Eintrag auf Ihren Namen.
Als Einzelunternehmer oder Freiberufler sind Person und Betrieb ohnehin dasselbe, dort wird immer Ihre persönliche Bonität geprüft.
Sind die Kosten einer Firmenkreditkarte steuerlich absetzbar?
Ja, bei betrieblicher Veranlassung. Absetzbar sind die Jahresgebühr der Haupt- und Zusatzkarten, Fremdwährungs- und Bargeldentgelte sowie Zinsen aus einer Teilzahlung. Vorsteuerabzugsberechtigte können zusätzlich die Vorsteuer aus den Entgelten ziehen.
Voraussetzung ist eine saubere Trennung. Private Umsätze auf der Firmenkarte müssen über ein Verrechnungskonto ausgebucht werden, sonst wird die gesamte Abrechnung angreifbar.
Was ist der Unterschied zwischen Firmenkreditkarte und privater Kreditkarte?
Vertragspartner ist das Unternehmen, nicht die Person. Die Abrechnung läuft über das Geschäftskonto, es gilt die Firmenhaftung, und es sind bis zu 99 Zusatzkarten für Mitarbeitende möglich. So definiert es die EU-Verordnung 2015/751.
Ein praktischer Nebeneffekt: Firmenkarten sind von der Deckelung der Interbankenentgelte ausgenommen. Deshalb dürfen Händler bei Zahlung mit einer Firmenkreditkarte ein Entgelt verlangen, bei einer privaten Karte nicht.
Bekomme ich als Einzelunternehmer eine Firmenkreditkarte?
Ja. Geprüft wird dann Ihre persönliche Bonität, üblich sind Ausweis, Steuernummer und ein Einkommensteuerbescheid oder eine BWA. Bei kurzer Selbstständigkeitsdauer oder schwankenden Einkünften kann der Verfügungsrahmen zunächst niedrig ausfallen.
Prüfen Sie vorher, ob sich eine Jahresgebühr für Ihr Ausgabenvolumen rechnet. Bei wenigen hundert Euro Kartenumsatz im Monat genügt oft die Karte zum Geschäftskonto.
Wie hoch ist der Verfügungsrahmen einer Firmenkreditkarte?
Das hängt vom Anbieter und von der Bonität ab. Bei kontogebundenen Karten sind Rahmen im vier- bis niedrigen fünfstelligen Bereich üblich, bei klassischen Business-Charge-Cards wird der Rahmen teils flexibel am Ausgabeverhalten ausgerichtet statt fest gedeckelt.
Ein hoher Rahmen ist nicht automatisch gut. Wenn Sie persönlich mithaften, erhöht jeder zusätzliche Euro Rahmen unmittelbar Ihr privates Risiko. Setzen Sie ihn am realen Monatsbedarf an.
Wie buche ich die Kreditkartenabrechnung korrekt?
Die Karte bekommt ein eigenes Verrechnungskonto. Jeder Einzelumsatz wird dort erfasst, sobald er entsteht. Die monatliche Abbuchung vom Geschäftskonto ist dann nur eine Umbuchung zwischen zwei Bestandskonten und kein Aufwand.
Häufigster Fehler ist, die Abrechnung als einen einzigen Aufwandsposten zu buchen. Damit fehlt die Zuordnung der Einzelbelege, und die Kartenabrechnung allein reicht als Beleg nicht aus.
Gibt es Firmenkreditkarten ohne SCHUFA-Abfrage?
Eine echte Kreditkarte mit Verfügungsrahmen gibt es ohne Bonitätsprüfung nicht, denn der Rahmen ist ein ungesicherter Kredit. Möglich sind Debit- und Prepaid-Karten zum Geschäftskonto, bei denen kein Kreditrisiko entsteht.
Diese Karten funktionieren im Alltag weitgehend wie eine Kreditkarte, werden bei Mietwagen und Hotelkautionen aber häufig abgelehnt. Für Selbstständige mit Negativeintrag sind sie trotzdem meist der einzige gangbare Weg.
Was passiert mit der Karte, wenn ein Mitarbeiter kündigt?
Die Karte muss sofort gesperrt und eingezogen werden. Solange sie aktiv ist, haftet bei Firmenhaftung weiterhin das Unternehmen für jeden Umsatz, unabhängig davon, ob das Arbeitsverhältnis noch besteht.
Nehmen Sie die Kartensperre deshalb fest in die Austrittscheckliste auf, gemeinsam mit Schlüsseln, Laptop und Zugängen. Das ist der am häufigsten vergessene Punkt beim Offboarding.
Muss ich Meilen und Bonuspunkte versteuern, wenn ich sie privat einlöse?
In den meisten Fällen nicht. Nach § 3 Nummer 38 EStG sind Sachprämien aus Kundenbindungsprogrammen bis zu einem Wert von 1.080 € im Kalenderjahr steuerfrei. Der Betrag gilt für alle Programme zusammen.
Für den Teil darüber erlaubt § 37a EStG dem Anbieter, die Einkommensteuer pauschal mit 2,25 % zu übernehmen. Nutzt er das, ist die Sache für Sie abgegolten. American Express gibt an, die pauschale Versteuerung bei Business-Karten zu übernehmen, Lufthansa handhabt Miles & More seit Langem ebenso. Nur wenn ein Anbieter nicht pauschaliert und Ihre Prämien über dem Freibetrag liegen, müssen Sie Ihren Arbeitgeber informieren.
Welche Firmenkreditkarte eignet sich für Mitarbeitende, die viel fliegen?
Bei hohem Reiseaufkommen konkurrieren zwei Ansätze. Die American Express Business Platinum Card bietet mit bis zu 58 Tagen das längste Zahlungsziel und ein umfangreiches Versicherungspaket, wird aber von weniger Händlern akzeptiert.
Die Miles & More Kreditkarten für Unternehmen laufen über Mastercard und werden praktisch überall angenommen. Sie sammeln eine Meile je Euro Kartenumsatz, die Gold-Variante enthält ein Premium-Versicherungspaket. Wer überwiegend mit der Lufthansa Group fliegt und Statusmeilen aufbauen will, ist dort besser aufgehoben. Viele Unternehmen führen beide Karten parallel.
Lohnt sich eine Firmenkreditkarte für ein kleines Unternehmen?
Das entscheidet das Kartenvolumen, nicht die Unternehmensgröße. Der Hauptnutzen liegt im Zahlungsziel: Wer monatlich fünfstellig über die Karte abwickelt, gewinnt dauerhaft Liquidität, die einen Kontokorrentkredit ersetzen kann.
Bei wenigen hundert Euro Kartenumsatz im Monat rechnet sich eine Jahresgebühr dagegen nicht. Dann ist die Debitkarte zum Geschäftskonto die sinnvollere Wahl, zumal dort keine Haftungsfrage entsteht.
Eine Frage vor jeder Unterschrift
„Welches Haftungsmodell gilt, und hafte ich als natürliche Person mit?“ Die Antwort steht selten im Produktblatt, entscheidet aber darüber, was im schlechtesten Fall passiert. Lassen Sie sie sich schriftlich geben.
✓ Kartentyp vor Jahresgebühr prüfen ✓ Zahlungsziel schlägt Cashback ✓ Mithaftung ist verhandelbar
Redaktionelle Einordnung
Vergleiche zu diesem Thema drehen sich fast immer um Cashback und Meilen. Das ist die unwichtigste Größe. Wer eine Firmenkreditkarte abschließt, sollte zuerst wissen, wer haftet, und danach, wie lange er das Geld behalten darf. Alles andere ist Beiwerk.
Besonders unterschätzt wird die Mithaftungsklausel bei Kapitalgesellschaften. Man gründet eine GmbH, um das Privatvermögen zu schützen, und unterschreibt beim Kartenantrag eine Vereinbarung, die genau diesen Schutz für Kartenschulden wieder aufhebt. Das ist zulässig, das OLG Frankfurt hat das 2023 bestätigt. Es ist aber verhandelbar, und bei ordentlicher Bonität lässt sich die Klausel oft streichen. Gefragt wird danach nur fast nie.
Der zweite Punkt ist das Zahlungsziel. Wer monatlich 20.000 € über eine Karte mit 40 Tagen Aufschub abwickelt, hat dauerhaft rund 26.000 € mehr Luft im Betrieb, ohne einen Cent Zinsen. Gegen diesen Effekt ist ein Cashback von einem halben Prozent Kleingeld. Punkte und Meilen sind steuerlich übrigens weniger heikel, als oft behauptet wird: Bis 1.080 € im Jahr sind sie ohnehin steuerfrei, und darüber übernehmen die großen Programme die Pauschalsteuer. Umgekehrt gilt: Wer im Monat 800 € über die Karte schiebt, holt eine Jahresgebühr von 175 € nie herein. Die Größe des Kartenumsatzes entscheidet, nicht die Größe der Firma.
Kritisch sehe ich, wie viele Vergleichsportale Debitkarten von Neobanken als Firmenkreditkarten führen. Diese Karten belasten sofort, haben kein Zahlungsziel und werden bei Mietwagen regelmäßig abgelehnt. Für viele Betriebe reichen sie völlig aus, aber sie lösen ein anderes Problem. Deshalb steht der Kartentyp in unserer Tabelle in der zweiten Spalte, direkt hinter dem Namen.
Transparenz- und Rechtshinweis: Diese Seite enthält Links zu Anbietern, für die Bankdaten.de eine Vergütung erhalten kann. Auf die redaktionelle Bewertung und die Reihenfolge in den Tabellen hat das keinen Einfluss. Der Beitrag gibt allgemeine Informationen wieder und ersetzt weder Rechts- noch Steuerberatung. Fragen zur Haftung, zur Buchführung und zur steuerlichen Behandlung von Bonuspunkten sollten Sie mit Ihrer Steuerberatung oder anwaltlich klären.
Prüfdatum: 9. September 2026. Anlass der Aktualisierung: vollständige Überarbeitung mit Haftungsmodellen, Korrektur der Jahresgebühren und Ausweis des Kartentyps je Anbieter.
Quellen: Verordnung (EU) 2015/751 über Interbankenentgelte, § 13 Absatz 2 GmbHG, Entscheidung des OLG Frankfurt aus dem Jahr 2023 zu Mithaftungsklauseln, Kartenentgelte und Nutzungsbedingungen der genannten Anbieter, abgerufen im September 2026.
Weitere Ratgeber für Geschäftskunden
Themen, die Sie auch interessieren könnten
Kostenloses Geschäftskonto
Fünf Tarife ohne Grundgebühr und welcher für welche Rechtsform gilt
Zum VergleichGeschäftskonto-Vergleich
Der gesamte Markt inklusive der Konten mit vollem Funktionsumfang
Zum VergleichGeschäftskonto ohne SCHUFA
Karten und Konten für Selbstständige mit schwacher Bonität
Zum RatgeberBuchhaltungssoftware
Welche Lösung sich mit welcher Karte und welchem Konto verbinden lässt
Zum RatgeberKreditkarten-Gebühren
Jahresgebühr, Auslandseinsatz und versteckte Kosten im Überblick
Zum RatgeberKredit für Selbstständige
Wenn das Zahlungsziel der Karte für den Liquiditätsbedarf nicht reicht
Zum Ratgeber