Goldsparplan: Gold regelmäßig kaufen
Kosten, Steuern und Varianten im Überblick
Ein Goldsparplan kauft jeden Monat für einen festen Betrag Gold. Es gibt zwei Wege: den ETC-Sparplan im Wertpapierdepot ab 1 bis 25 € pro Rate oder den regelmäßigen Nachkauf von Barren und Münzen. Der ETC kostet bei Xetra-Gold 0,36 % im Jahr, bei physischem Gold fällt je Kauf ein Aufgeld an. Steuerlich hat jede Rate ihre eigene Haltefrist.
Das Wichtigste in Kürze
- Es gibt zwei Wege zum Goldsparplan: den Sparplan auf einen Gold-ETC im Depot und den regelmäßigen Nachkauf von physischem Gold. Nur der ETC-Sparplan läuft automatisch (Stand 12. Oktober 2026).
- Der ETC-Sparplan startet nach einer Übersicht von Januar 2026 bei 1 bis 25 € pro Rate. Das Ausführungsentgelt liegt zwischen 0 € und 1,5 % der Sparrate, Xetra-Gold kostet 0,36 % pro Jahr.
- Beim physischen Nachkauf kostet jede Rate Aufgeld, das bei kleinen Stückelungen hoch ist, dazu kommen Lagerkosten. Für kleine Raten ist der ETC meist günstiger.
- Jede Rate hat eine eigene Haltefrist von einem Jahr. Steuerfrei sind physisches Gold und ETCs mit Lieferanspruch, sonst gilt die Abgeltungsteuer von 25 %. Details im Ratgeber Gold und Silber: Steuern.
- Gold zahlt keine Zinsen, und ein Sparplan schützt nicht vor Preisverlusten. Er verteilt nur den Einstiegszeitpunkt, wie der Cost-Average-Effekt erklärt.
Inhaltsverzeichnis
Welche Arten von Goldsparplan gibt es?
Der Begriff „Goldsparplan“ steht für drei sehr unterschiedliche Dinge. Die Tabelle zeigt, was Sie bei welcher Variante tatsächlich bekommen.
| Merkmal | ETC-Sparplan im Depot | Nachkauf im Edelmetalldepot | Regelmäßig beim Händler kaufen |
|---|---|---|---|
| Was Sie besitzen | Forderung gegen den Emittenten, bei Xetra-Gold mit Lieferanspruch | Edelmetalle, die für Sie im Depot lagern | das Gold selbst, das Sie selbst aufbewahren |
| Mindestbetrag | 1 bis 25 € pro Rate | ab dem ersten Gramm, kein Mindestumsatz laut Anbieter | je nach Stückelung |
| Kosten beim Kauf | 0 € bis 1,5 % der Sparrate | Händlerpreis mit Aufgeld | Aufgeld, bei kleinen Stückelungen hoch |
| Laufende Kosten | 0,36 % pro Jahr bei Xetra-Gold | Lagergebühr, bei Gold 0,25 % pro Jahr bis 40.000 € zuzüglich Mehrwertsteuer | Schrank oder Schließfach, Versicherung |
| Automatisch | ja, per Sparplan | nein, Nachkauf per Bestellung (ein Sparplan wird nicht genannt) | nein, Sie bestellen selbst |
| Steuer nach mehr als 1 Jahr | steuerfrei bei Lieferanspruch | steuerfrei bei physischem Gold | steuerfrei |
Stand 12. Oktober 2026. Quellen: Handelsblatt, Stand Januar 2026, Commerzbank zum ETC-Sparplan, Produktseite des Edelmetalldepots. Die Steuerregeln erklärt der Ratgeber Gold und Silber: Steuern.
Wie funktioniert ein ETC-Sparplan auf Gold?
Er läuft wie ein ETF-Sparplan, nur dass Sie statt Aktien einen Goldpreis-ETC kaufen. Das Gold selbst bekommen Sie dabei nicht ins Haus.
Sie richten in Ihrem Depot einen Sparplan auf einen Gold-ETC ein, etwa auf Xetra-Gold. Zum festgelegten Termin, meist monatlich, kauft die Bank für Ihren Betrag Stücke des ETC, auch Bruchteile. Die Rate lässt sich nach den Angaben einer Bank (Commerzbank) jederzeit anpassen, pausieren oder beenden. Wie ein Sparplan im Allgemeinen abläuft, steht im Ratgeber zum ETF-Sparplan, die Depoteröffnung beschreibt der Ratgeber Depot eröffnen.
Was ein ETC-Sparplan kostet
- Ausführungsentgelt: bei den Brokern einer Übersicht von Januar 2026 zwischen 0 € und 1,5 % der Sparrate, teils mit Mindestbetrag von 1,50 €.
- Mindestrate: je nach Broker zwischen 1 € und 25 €.
- Verwahrkosten: bei Xetra-Gold 0,0298 % pro Monat, das sind etwa 0,36 % pro Jahr (Handelsblatt).
- Beispiel: Bei 1,5 % Entgelt kostet eine 100-€-Rate 1,50 € je Ausführung, in einem Jahr sind das 18 €.
Worauf Sie achten müssen
- Emittentenrisiko: Ein ETC ist eine Schuldverschreibung, kein Sondervermögen. Sie tragen das Risiko, dass der Emittent ausfällt.
- Lieferanspruch: Nur er stellt den ETC steuerlich dem Barren gleich. Xetra-Gold gewährt ihn, die Konstruktion beschreibt die Broschüre des Emittenten.
- Keine Einlagensicherung: Die Einlagensicherung gilt für Konten, nicht für ETCs.
- Sparplanangebot: Nicht jeder Broker führt jeden ETC als Sparplan.
Wie ein Gold-ETC aufgebaut ist und wo er sich von Barren unterscheidet, steht im Ratgeber Gold-ETC, Gold-ETF oder Barren.
Wie spare ich mit Barren und Münzen?
Einen automatischen Sparplan gibt es hier meist nicht. Sie kaufen in festen Abständen selbst nach, und genau dabei entscheidet die Stückelung über die Kosten.
Aufgeld frisst die Rate
Je kleiner der Barren, desto höher das Aufgeld. Nach Händlerangaben liegt es bei 1 Gramm bei 25 bis 40 %, bei 10 Gramm bei 6 bis 10 %, bei 100 Gramm bei 2 bis 4 %. Wer monatlich 100 € in Gold steckt, kauft bei jeder Rate Gold im Wert von deutlich weniger als 100 €.
Ansparen und größer kaufen
Wer die Raten auf einem Tagesgeldkonto sammelt und erst bei einer größeren Summe einen größeren Barren kauft, zahlt weniger Aufgeld. Dafür verzichtet er auf den automatischen Kauf zu festen Terminen und den Effekt, den der Cost-Average-Effekt verspricht.
Das gekaufte Gold müssen Sie lagern und versichern. Welche Kosten und Haftungsgrenzen bei Heimlagerung, Schließfach und Zollfreilager gelten, steht im Ratgeber Gold lagern und aufbewahren. Wer die Lagerung lieber auslagert, findet im nächsten Abschnitt eine Möglichkeit.
Online Gold kaufen, lagern und den Depotwert verfolgen
Ein Edelmetalldepot verbindet Kauf und Lagerung. Als Beispiel steht hier das Edelmetalldepot des Goldkontors Hamburg.
Edelmetalldepot des Goldkontors Hamburg
Kunden kaufen Gold, Silber, Platin und Palladium online, lassen es im Depot einlagern und verfolgen den Portfoliowert jederzeit in der Online-Ansicht, samt Wertentwicklung und Depotauszug. Weitere Edelmetalle lassen sich direkt in das bestehende Depot nachkaufen.
- Einstieg: ab dem ersten Gramm, kein Mindestumsatz laut Anbieter.
- Lagerung: laut Anbieter in einer Hochsicherheitsanlage von Prosegur, außerhalb des Bankensystems, versichert.
- Lagergebühr Gold: 0,25 % pro Jahr bis 40.000 €, 0,20 % bis 250.000 €, 0,15 % bis 1.000.000 €, jeweils zuzüglich Mehrwertsteuer. Silber kostet 1,25 % bis 40.000 €.
- Verkauf und Auslieferung: Verkauf direkt aus dem Depot, physische Auslieferung auf Wunsch.
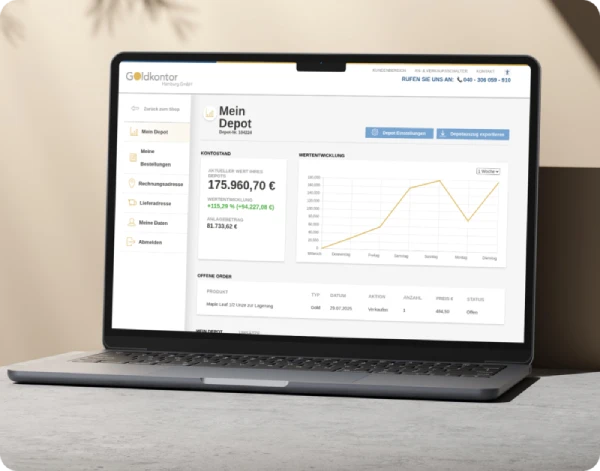
Was die Produktseite nicht nennt: Einen automatischen Sparplan erwähnt der Anbieter nicht. Sie bauen den Bestand also durch regelmäßige Nachkäufe auf, die Sie selbst auslösen. Standort der Lagerstätte, Versicherer und Versicherungssumme nennt die Seite ebenfalls nicht, fragen Sie danach vor Vertragsabschluss. Die Haftungslücken, die bei Schließfächern auftreten, beschreibt der Ratgeber Gold lagern und aufbewahren.
Zu beachten: Nach der Bestellung ist der Preis fixiert, das Geld muss innerhalb von drei Valutatagen überwiesen werden. Eine Stornierung ist laut Anbieter nicht möglich, bei Edelmetallen besteht kein Widerrufsrecht, weil die Preise schwanken. Die Preise können Sie jederzeit vor der Bestellung im Shop ansehen.
Werbehinweis: Dieser Abschnitt stellt einen Werbepartner von Bankdaten.de vor, der Link ist ein Werbelink. Alle Angaben stammen von der Produktseite des Anbieters (Stand 12. Oktober 2026). Eine Anlageempfehlung ist damit nicht verbunden. Dieser Abschnitt ist kein Anbietervergleich.
Was kostet Ihr Goldsparplan über die Jahre?
Der Rechner stellt die Kosten eines ETC-Sparplans und eines regelmäßigen physischen Nachkaufs nebeneinander. Alle Vorgaben lassen sich ändern.
Redaktionelle Modellrechnung mit konstantem Goldpreis. Sie berücksichtigt weder Kursentwicklung noch Steuern, Verkaufskosten oder Versicherung. Das Aufgeld für den physischen Nachkauf ist eine Annahme, der Wert hängt von Stückelung und Händler ab. Die laufenden Kosten fallen auf den jeweils angesparten Bestand an. Die Berechnung ersetzt keine Anlageberatung.
Wie wird ein Goldsparplan besteuert?
Jede Rate ist steuerlich ein eigener Kauf. Das macht den Sparplan unübersichtlicher als den Einmalkauf.
Haltefrist je Rate
Jede Sparrate hat ihre eigene Frist von einem Jahr. Fristbeginn ist das Kaufdatum laut Beleg. Die Rate vom Januar ist im folgenden Januar frei, die vom Februar erst im folgenden Februar.
Je nach Variante verschieden
Physisches Gold und ETCs mit Lieferanspruch sind nach mehr als einem Jahr steuerfrei. ETCs ohne Lieferanspruch unterliegen der Abgeltungsteuer von 25 %, unabhängig von der Haltedauer.
Belege je Rate
Die Beweislast für Kaufdatum und Kaufpreis liegt bei Ihnen. Bewahren Sie die Abrechnung jeder Rate auf, auch bei einem Sparplan mit Hunderten Einzelkäufen.
Welche Stücke bei einem Teilverkauf als zuerst verkauft gelten, ist für Sparpläne nicht eindeutig geregelt. Beim Verkauf sollten Sie Ihre Zuordnung dokumentieren und bei größeren Beständen vorher mit dem Steuerberater klären. Die Freigrenze von 1.000 € pro Jahr gilt für alle privaten Veräußerungsgeschäfte zusammen, und wird sie überschritten, ist der gesamte Gewinn steuerpflichtig.
Die Regeln im Einzelnen, samt Rechner und Zeitstrahl, stehen im Ratgeber Gold und Silber: Steuern, die Besonderheiten der ETCs im Abschnitt Wie werden Gold-ETCs besteuert?.
Welche Variante passt wann?
Eine allgemeine Empfehlung gibt es nicht. Die Kostenstruktur legt aber je nach Rate unterschiedliche Wege nahe.
Kleine Rate bis 50 €
Hier schlägt das Aufgeld kleiner Barren alles andere. Ein ETC-Sparplan ohne oder mit niedrigem Ausführungsentgelt ist rechnerisch im Vorteil, wenn Ihnen das Emittentenrisiko vertretbar erscheint.
Rate ab 100 €
Beide Wege sind möglich. Prüfen Sie, ob das Ausführungsentgelt Ihres Brokers bei Ihrer Rate zu Buche schlägt, und rechnen Sie den physischen Nachkauf mit dem realen Aufgeld durch.
Gold in der Hand halten
Wer physischen Zugriff möchte, hat zwei Wege: Barren und Münzen oder einen ETC mit Lieferanspruch. Bei Barren kommen Lagerung und Versicherung dazu.
Lagerung nicht selbst organisieren
Ein Edelmetalldepot oder ein ETC nimmt Ihnen die Lagerung ab. Vergleichen Sie die Gebühren mit den Kosten für Schließfach und Versicherung.
Allgemeine Einordnung der Bankdaten.de-Redaktion, keine persönliche Anlageempfehlung. Welche Variante zu Ihrer Situation passt, hängt von Rate, Haltedauer, Steuerlage und Risikobereitschaft ab.
Goldsparplan starten: fünf Schritte
Mit dieser Reihenfolge starten Sie einen Sparplan, dessen Kosten Sie vorher kennen.
Rate und Ziel festlegen
Legen Sie fest, wie viel Sie monatlich entbehren können und wie lange Sie sparen wollen. Der Notgroschen auf dem Tagesgeldkonto kommt vor jeder Goldanlage.
Variante wählen
Entscheiden Sie zwischen ETC-Sparplan im Depot und dem Nachkauf von physischem Gold. Der ETC ist bei kleinen Raten günstiger, physisches Gold gehört Ihnen direkt.
Kosten prüfen
Vergleichen Sie Ausführungsentgelt, laufende Produktkosten und Aufgeld. Rechnen Sie die Kosten für Ihre Rate und Laufzeit im Kostenrechner durch.
Sparplan einrichten oder Nachkauf planen
Richten Sie den Sparplan im Depot ein oder legen Sie feste Kauftermine fest. Prüfen Sie bei einem ETC, ob er einen Lieferanspruch hat.
Belege je Rate aufbewahren
Bewahren Sie die Abrechnung jeder Rate auf. Sie belegt das Kaufdatum und damit die Haltefrist, wenn Sie später steuerfrei verkaufen wollen.
Bevor Sie Gold in Ihren Plan aufnehmen, sollten Rücklagen stehen: Die Grundlagen beschreiben die Ratgeber zum Notgroschen und zur Geldanlage-Strategie. Wer ein Depot sucht, findet Anbieter im Depot-Vergleich.
Was oft verwechselt wird
Vier Aussagen tauchen in Anzeigen und Foren ständig auf und stimmen nur zur Hälfte.
„Ein Sparplan schützt vor Verlusten“
Er verteilt nur den Einstiegszeitpunkt. Fällt der Goldpreis über Jahre unter Ihren Durchschnittspreis, steht Ihr Bestand im Minus. Gold zahlt keine Zinsen.
„Ein Goldsparplan ist immer steuerfrei“
Nur nach mehr als einem Jahr je Rate und nur bei physischem Gold oder einem ETC mit Lieferanspruch. ETCs ohne Lieferanspruch zahlen Abgeltungsteuer.
„Physisches Gold hat keine Nebenkosten“
Aufgeld, Händlerspanne, Lagerung und Versicherung kommen hinzu. Bei kleinen Raten überwiegt das Aufgeld alles andere.
„Jeder Anbieter hat einen echten Sparplan“
Beim ETC läuft der Sparplan automatisch. Bei physischem Gold und bei Edelmetalldepots kaufen Sie häufig selbst nach, ein automatischer Sparplan ist die Ausnahme.
Häufig gestellte Fragen
Die Anschlussfragen, die nach dem Vergleich am häufigsten bleiben
Was ist ein Goldsparplan?
Ein Goldsparplan kauft in festen Abständen, meist monatlich, für einen gleichbleibenden Betrag Gold. Technisch gibt es zwei Wege: den Sparplan auf einen Gold-ETC im Wertpapierdepot und den regelmäßigen Nachkauf von physischem Gold bei einem Händler oder in einem Edelmetalldepot. Ein automatischer Sparplan ist nicht bei jedem Anbieter vorgesehen.
Ab welchem Betrag lohnt sich ein Goldsparplan?
Beim ETC-Sparplan liegt die Mindestrate nach einer Übersicht von Januar 2026 zwischen 1 € und 25 €. Entscheidend ist das Ausführungsentgelt: Bei 1,5 % der Sparrate kosten 25 € Rate 0,38 € je Ausführung, eine Rate von 200 € kostet 3 €. Bei einem Broker ohne Entgelt entfällt dieser Posten. Beim physischen Nachkauf frisst das Aufgeld kleine Beträge, weil kleine Stückelungen deutlich teurer sind als große.
Was kostet ein Goldsparplan?
Beim ETC-Sparplan fallen ein Ausführungsentgelt von 0 € bis 1,5 % der Sparrate und die laufenden Produktkosten an, bei Xetra-Gold 0,36 % pro Jahr. Beim physischen Nachkauf zahlen Sie je Kauf ein Aufgeld, das bei einem 10-Gramm-Barren nach Händlerangaben bei 6 bis 10 % liegt, dazu Lagerkosten. Wie sich das über zehn Jahre auswirkt, zeigt der Kostenrechner oben im Artikel.
Ist ein Goldsparplan steuerfrei?
Nach mehr als einem Jahr Haltedauer sind Gewinne aus physischem Gold und aus ETCs mit Lieferanspruch steuerfrei. ETCs ohne Lieferanspruch unterliegen unabhängig von der Haltedauer der Abgeltungsteuer von 25 %. Die Freigrenze von 1.000 € pro Jahr gilt für alle privaten Veräußerungsgeschäfte zusammen. Alle Einzelheiten stehen im Ratgeber Gold und Silber: Steuern.
Gilt die Haltefrist für jede Rate einzeln?
Ja, jede Sparrate ist ein eigener Kauf, Fristbeginn ist das Kaufdatum laut Beleg. Die Rate vom Januar ist im folgenden Januar frei, die vom Februar erst im folgenden Februar. Welche Stücke bei einem Teilverkauf als zuerst verkauft gelten, ist für Sparpläne nicht eindeutig geregelt. Heben Sie deshalb die Abrechnung jeder Rate auf und fragen Sie bei größeren Beständen Ihren Steuerberater.
Welche Gold-ETCs sind für einen Sparplan geeignet?
Das hängt vom Sparplanangebot Ihres Brokers und vom Lieferanspruch ab. Nur ETCs mit Lieferanspruch behandelt das Steuerrecht wie Barren. Nach justETF gewähren neun von 24 Gold-ETCs einen Auslieferungsanspruch (Stand 6. Oktober 2026). Die Konstruktion erklärt der Ratgeber Gold-ETC, Gold-ETF oder Barren.
Kann ich bei einem Edelmetalldepot monatlich Gold sparen?
In einem Edelmetalldepot wie dem des Goldkontors Hamburg kaufen Sie Gold online ab dem ersten Gramm, lagern es im Depot und verfolgen den Wert online. Ein automatischer Sparplan wird auf der Produktseite nicht genannt, Sie können aber regelmäßig selbst nachkaufen. Fragen Sie beim Anbieter nach, ob ein Dauerauftrag für Ihre Zahlungen praktikabel ist.
Was passiert mit meinem Sparplan, wenn der Goldpreis fällt?
Dann kaufen Ihre Raten für denselben Betrag mehr Gramm, das ist der Cost-Average-Effekt. Er schützt nicht vor Verlusten, wenn der Preis über Jahre unter Ihrem Durchschnittseinkaufspreis bleibt. Gold zahlt keine Zinsen, der Ertrag entsteht allein durch den Preisanstieg.
Kann ich einen Goldsparplan pausieren oder beenden?
Beim ETC-Sparplan ja, nach den Angaben einer Bank lässt sich die Sparrate jederzeit anpassen, pausieren oder beenden. Der bis dahin aufgebaute Bestand bleibt im Depot. Beim regelmäßigen Nachkauf von physischem Gold entscheiden Sie bei jeder Bestellung neu, ob Sie kaufen.
Redaktionelle Einordnung
Der Begriff „Goldsparplan“ klingt nach einem Produkt, ist aber eine Beschreibung für drei verschiedene Wege. Wer nur auf den Namen schaut, vergleicht Äpfel mit Birnen.
Rechnen Sie es im Rechner oben mit den Voreinstellungen durch: Bei 100 € im Monat über zehn Jahre kostet der ETC-Sparplan etwa 218 €, der physische Nachkauf mit 8 % Aufgeld und Lagergebühr gut 1.100 €. Der Unterschied entsteht fast vollständig beim Aufgeld, und er wächst mit jeder Rate. Wer 1.200 € im Jahr in Gold legen will, sollte diese Zahl kennen, bevor er sich für einen Weg entscheidet.
Der ETC hat dafür einen Preis, den die Rechnung nicht zeigt: das Emittentenrisiko und die Tatsache, dass Sie nur eine Forderung besitzen. Das physische Gold gehört Ihnen, aber es muss irgendwo liegen, und genau dort entstehen Kosten und Lücken, über die kaum jemand vor dem Kauf spricht. Ein Edelmetalldepot nimmt Ihnen die Lagerung ab, ersetzt aber nicht die Frage nach Standort und Versicherungssumme.
Für den Vermögensaufbau gilt weiterhin: erst Rücklagen, dann Anlage, und Gold allenfalls als Beimischung. Gold verteilt Ihr Risiko, es zahlt aber keine Zinsen und kann über Jahre im Preis fallen. Welche Rolle Gold in Ihrem Plan spielen soll, klärt der Ratgeber zur Geldanlage-Strategie.
Rechtlicher Hinweis: Dieser Beitrag gibt allgemeine Informationen wieder und stellt weder Anlageberatung noch Steuerberatung oder eine Kaufempfehlung dar. Produkte und Anbieter dienen als Beispiele, nicht als Empfehlung. Kosten und Bedingungen ändern sich, maßgeblich sind die Preis- und Leistungsverzeichnisse und Vertragsbedingungen des jeweiligen Anbieters. Gold kann im Wert fallen, bei ETCs ist ein Totalverlust im Fall der Zahlungsunfähigkeit des Emittenten nicht ausgeschlossen. Der Abschnitt zum Edelmetalldepot ist ein Werbehinweis und kein Anbietervergleich.
Prüfdatum: 12. Oktober 2026.
Quellen: Commerzbank, ETC-Sparplan, Handelsblatt, Xetra-Gold-Sparplan bei Brokern (Stand Januar 2026), Xetra-Gold-Broschüre (Stand Oktober 2024), justETF, Gold-ETFs und Gold-ETCs (Stand 6. Oktober 2026), Aufgeldspannen nach Händlerangaben, Produktseite des Edelmetalldepots (Stand 12. Oktober 2026).
Weitere Ratgeber rund um Gold und Vermögen
Themen, die Sie auch interessieren könnten
Gold und Silber: Steuern
Haltefrist, Freigrenze, Umsatzsteuer und Gold-ETCs
Zum RatgeberGold-ETC, Gold-ETF oder Barren
Kosten, Risiken und Steuern der drei Formen
Zum RatgeberGold lagern und aufbewahren
Zuhause, Schließfach und Zollfreilager im Vergleich
Zum RatgeberETF-Sparplan
Regelmäßig investieren statt einmalig kaufen
Zum RatgeberCost-Average-Effekt
Warum der Einstiegszeitpunkt beim Sparplan weniger zählt
Zum RatgeberDepot eröffnen
Der Weg zum Wertpapierhandel in wenigen Schritten
Zum Ratgeber