Prepaid Kreditkarte
Karten zum Aufladen im Vergleich: Kosten, Alternativen und die SCHUFA-Frage
Mit einer Prepaid Kreditkarte geben Sie nur aus, was Sie vorher aufgeladen haben. Das schützt vor Schulden, kostet bei klassischen Anbietern aber viel: Die PayCenter Prepaid Mastercard verlangt 79 € Jahresentgelt und 5 € je Abhebung. Günstiger arbeiten Debitkarten zu Konten, die nach demselben Prinzip funktionieren, etwa von Trade Republic, BBVA oder C24. Ohne SCHUFA-Abfrage kommt nach Angaben des Anbieters die PayCenter Karte aus, die sich auch als P-Konto führen lässt. Stand: 9. Oktober 2026.
Das Wichtigste in Kürze
- Prepaid heißt: erst laden, dann zahlen. Es gibt keinen Verfügungsrahmen, keine Überziehung und keine Zinsen. Eine Kreditkarte im engeren Sinn ist die Karte deshalb nicht. Stand: 9. Oktober 2026.
- Klassische Prepaid-Karten sind teuer. Die PayCenter Prepaid Mastercard kostet 79 € im Jahr und 5 € je Abhebung, die optionale Kontofunktion weitere 5 € im Monat.
- Debit-Konten sind meist die günstigere Lösung. Trade Republic, BBVA, C24 und Revolut kosten kein Jahresentgelt, und im Ausland fällt bei Zahlungen kein Aufschlag an. Dafür gehört ein Konto dazu, und die Karten sind Debitkarten.
- Zinsen gibt es nur auf Konto-Karten. Trade Republic zahlt 2,5 % (variabel) auf Guthaben bis 50.000 €. BBVA zahlt Neukunden mit Konto ab dem 15. September 2026 sechs Monate lang 3,75 %, C24 zahlt 0,75 %.
- Ohne SCHUFA geht wenig, aber es geht. Die PayCenter Karte kommt laut Anbieter ohne SCHUFA-Abfrage aus. Wer nur ein Konto braucht, hat Anspruch auf ein Basiskonto, auch bei negativer SCHUFA.
- Das P-Konto schützt seit 1. Juli 2026 monatlich 1.590 €. Jede Bank wandelt ein Girokonto auf Verlangen um, PayCenter nennt die Funktion auch für die Kontofunktion der Prepaid-Karte.
- Für Mietwagen und Hotel reicht Prepaid meist nicht. Dort wird ein Betrag reserviert, und das setzt in der Regel einen Verfügungsrahmen voraus.
Schnellauswahl: Welche Karte für welchen Zweck?
Trade Republic Karte
Debitkarte zum Konto mit 2,5 % Zinsen auf Guthaben und 1 % Saveback in einen Sparplan. Kein Entgelt für Fremdwährung, Bargeld ab 100 € frei.
Zur Trade Republic KarteBBVA Debit Mastercard
Kostenloses Konto mit Debitkarte. Für Konten ab 15. September 2026 gelten sechs Monate lang 3,75 % Zinsen, dazu Cashback bis 15 € im Monat.
Zum BBVA KontoPayCenter Prepaid Mastercard
Echte Prepaid-Karte ohne SCHUFA-Abfrage, mit optionaler Kontofunktion und IBAN. Dafür kosten die Karte 79 € im Jahr und jede Abhebung 5 €.
Zur PayCenter KarteRevolut Standard
Konto-App mit Debitkarte, Geld in über 30 Währungen und 0 € im Standard-Abo. Bargeld ist nur begrenzt frei, am Wochenende gibt es einen Aufschlag.
Zu RevolutC24 Mastercard
Debitkarte zum kostenlosen C24 Smart Konto mit 0,75 % Zinsen. Zahlungen in Fremdwährung ohne Entgelt, vier Abhebungen im Monat frei.
Zum C24 KontoPrepaid-Karte der Sparkasse
Aufladbare Karte für Kinder und Jugendliche mit Zustimmung der Eltern. Den Preis legt jede Sparkasse selbst fest, ein Girokonto ist nicht nötig.
Ratgeber Kreditkarte für KinderInhaltsverzeichnis
Prepaid, Debit oder Kreditkarte?
Drei Kartentypen sehen im Geldbeutel gleich aus und verhalten sich an der Kasse sehr verschieden. Wer weiß, woher das Geld bei der Zahlung kommt, versteht auch die Preise und die Grenzen der Karten.
Eigenes Kartenguthaben
Sie laden die Karte per Überweisung auf und zahlen nur bis zur Höhe des Guthabens. Ein Girokonto beim Anbieter ist nicht nötig, eine Überziehung ist ausgeschlossen. Beispiel: PayCenter.
Karte zum Konto
Jede Zahlung belastet das Konto sofort. Wer nur das Guthaben ausgibt, nutzt die Karte wie eine Prepaid-Karte. Beispiele: Trade Republic, BBVA, C24 und Revolut.
Verfügungsrahmen der Bank
Die Bank räumt einen Rahmen ein und rechnet die Umsätze gesammelt ab. Wer nur einen Teil zurückzahlt, zahlt Zinsen. Dafür gibt es Kaution und Mietwagen.
Die drei Kartentypen im direkten Vergleich
| Merkmal | Prepaid-Karte | Debitkarte | Kreditkarte |
|---|---|---|---|
| Woher das Geld kommt | aufgeladenes Kartenguthaben | Girokonto, sofort | Verfügungsrahmen, später abgerechnet |
| Verschuldung möglich | nein | nur über einen Dispo | ja |
| Eigenes Konto nötig | nein, Kontofunktion optional | ja | nein, Abbuchung vom Referenzkonto |
| Prüfung der Bonität | je nach Anbieter, bei PayCenter keine SCHUFA-Abfrage | bei der Kontoeröffnung | beim Kartenantrag, mit SCHUFA-Abfrage |
| Mietwagen und Hotelkaution | meist abgelehnt | häufig abgelehnt | in der Regel möglich |
| Zinsrisiko | keines | keines | bei Teilzahlung zweistellig |
Die Arten im Überblick erklärt der Ratgeber Kreditkartenarten, die Abgrenzung zu Dispo und Debitkarte steht unter Dispo, Debitkarte und Kreditkarte erklärt.
Warum Anbieter den Begriff so weit dehnen
Die Karte von Trade Republic arbeitet wie eine Prepaid-Karte, weil nur vorhandenes Guthaben ausgegeben wird, ist rechtlich aber eine Debitkarte zum Konto. Für den Alltag zählen deshalb zwei Fragen: Brauche ich ein eigenes Konto dazu, und was kostet mich die Karte im Jahr? Dort liegen die Unterschiede, nicht im Namen.
Prepaid-Karten und Alternativen im Vergleich
Die Tabelle stellt den Kartentyp und die laufenden Kosten nach vorn. Eine klassische Prepaid-Karte steht vier Debit-Konten gegenüber, die nach demselben Prinzip funktionieren und meist weniger kosten.
| Karte | Kartentyp | Laufende Kosten | Bargeld | Fremdwährung | Haken |
|---|---|---|---|---|---|
| Trade Republic Karte | Visa Debitkarte | 0 €, Plastikkarte einmalig 5 € | ab 100 € frei, darunter 1 € | 0 % | Saveback nur mit Sparplan ab 50 € |
| BBVA Debit Mastercard | Debitkarte | 0 € | Euroraum ab 150 € frei, darunter 2 € | 0 % | Zinsaktion nur sechs Monate |
| C24 Mastercard | Debitkarte | 0 € | vier Abhebungen im Monat frei, danach 2 € | 0 % | nur 0,75 % Zinsen |
| Revolut Standard | Debitkarte | 0 € | 200 € oder 5 Auszahlungen im Monat frei, danach 2 %, mindestens 1 € | Mo bis Fr bis 1.000 € im Monat frei, am Wochenende 1 % Aufschlag | 0 % Zinsen im Standard-Abo |
| PayCenter Prepaid Mastercard | Prepaid-Karte | 79 € im Jahr, Kontofunktion 5 € im Monat | 5 € je Abhebung | 0 % | Guthaben höchstens 10.000 €, Überweisung je 0,60 € |
Angaben laut Preislisten der Anbieter, Stand 9. Oktober 2026. Automatenbetreiber können zusätzliche Entgelte berechnen.
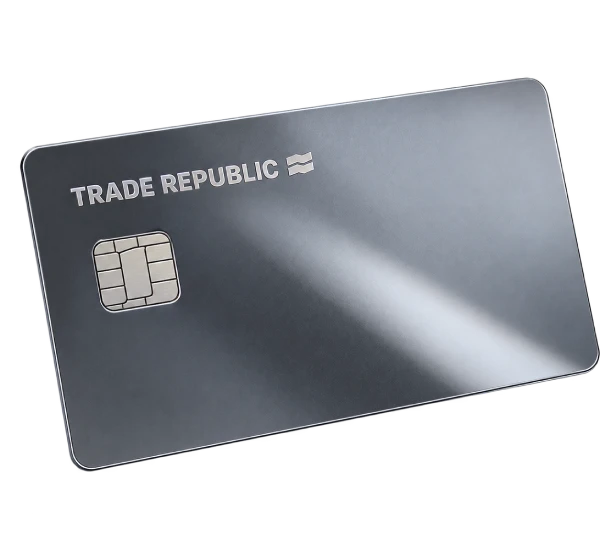
Trade Republic Karte
Die Karte gehört zum Trade Republic Konto, das Guthaben bis 50.000 € mit 2,5 % (variabel) verzinst. Aus 1 % des Kartenumsatzes wird Saveback, der in einen Sparplan fließt. Das ist kein Bargeld auf dem Konto, sondern eine Wertpapier-Anlage mit Kursrisiko.
- 2,5 % Zinsen auf Guthaben bis 50.000 €, variabel
- 0 % Entgelt bei Zahlungen in Fremdwährung
- Bargeld ab 100 € weltweit gratis
- Unter 100 € kostet jede Abhebung 1 €
- Saveback höchstens 15 € im Monat, Sparplan ab 50 € nötig
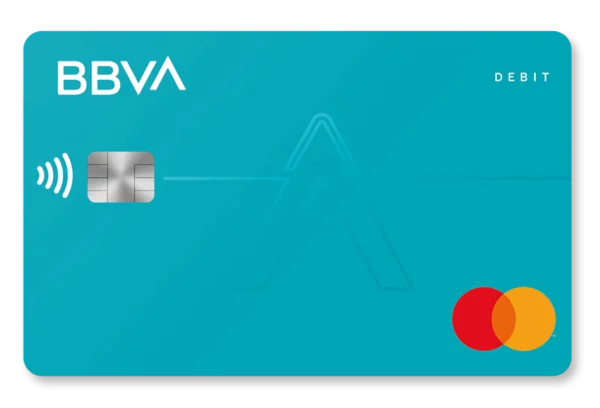
BBVA Debit Mastercard
Girokonto mit physischer und digitaler Debitkarte, Einlagensicherung bis 100.000 € über den spanischen Fonds. Das Angebot für Neukunden gilt nur für Konten, die ab dem 15. September 2026 eröffnet werden. Nach den sechs Monaten zahlt BBVA derzeit 2,5 % (variabel).
- 3,75 % Zinsen für sechs Monate, Guthaben bis 200.000 €
- 3,75 % Cashback auf Umsätze bis 400 € im Monat, höchstens 90 € in sechs Monaten
- 0 % Aufschlag für Fremdwährung, Überweisungen in Echtzeit gratis
- Bargeld im Euroraum erst ab 150 € frei, darunter 2 €
- Kein Gemeinschafts- und kein Minderjährigenkonto
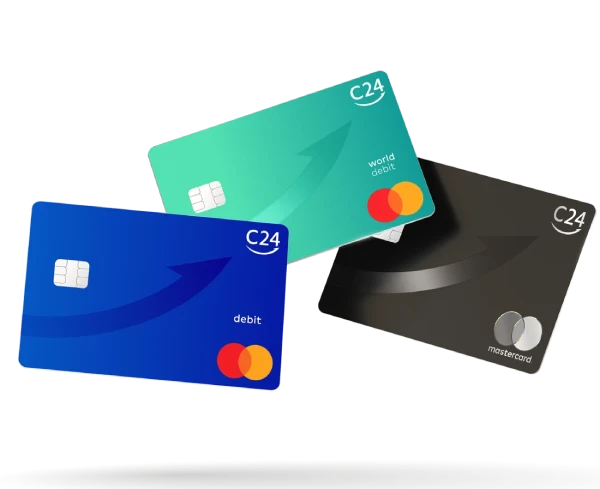
C24 Mastercard
Die Mastercard belastet das C24 Smart Konto sofort und hat keinen Verfügungsrahmen. Die Zinsen von 0,75 % (variabel) liegen unter denen von Trade Republic und BBVA, dafür ist das Konto ein klassisches Girokonto mit Gehaltseingang.
- 0 % Entgelt bei Zahlungen in Fremdwährung
- Vier Abhebungen im Monat frei
- Ab der fünften Abhebung im Monat 2 €
- Zinsen nur 0,75 %, variabel
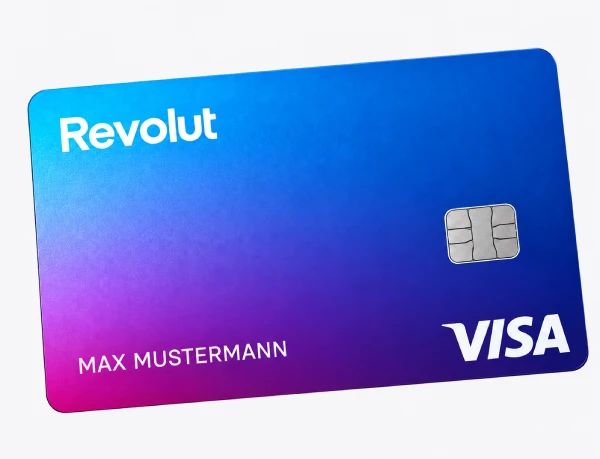
Revolut Standard
Eine Konto-App mit Debitkarte, in der Sie Geld in über 30 Währungen halten und tauschen. Im kostenlosen Standard-Abo sind Bargeld und der Umtausch begrenzt, und Guthaben wird nicht verzinst. Wer die Grenzen kennt, nutzt die Karte als Zweitkarte für Reisen.
- Geld in über 30 Währungen halten
- Umtausch Mo bis Fr bis 1.000 € im Monat ohne Zusatzgebühr
- Bargeld: 200 € oder 5 Auszahlungen im Monat frei, danach 2 %, mindestens 1 €
- Am Wochenende 1 % Aufschlag beim Umtausch
- 0 % Zinsen im Standard-Abo
PayCenter Prepaid Mastercard
Eine echte Prepaid-Karte, die laut Anbieter ohne SCHUFA-Abfrage auskommt. Mit der Kontofunktion erhalten Sie eine IBAN, Einrichtung und Führung eines P-Kontos sind laut Preisverzeichnis kostenfrei. Mit 139 € im Jahr gehört sie zu den teuersten Karten dieser Seite.
- 0 % Entgelt bei Zahlungen in Fremdwährung
- Aufladen kostenfrei, Ersatzkarte und Wunschdesign kostenfrei
- Bargeld 5 € je Abhebung, höchstens 2.500 € im Monat
- Überweisung und Lastschrift je 0,60 €, SmsTAN je 0,10 €
- Mit Kontofunktion 139 € im Jahr
Prepaid-Karte der Sparkasse
Die Sparkassen bieten eine aufladbare Karte, die schon Jugendlichen zur Verfügung steht. Das Guthaben bestimmen die Eltern, eine Überziehung ist ausgeschlossen. Eine einheitliche Preisangabe gibt es nicht, fragen Sie bei Ihrer Sparkasse nach. Mehr zu Kinderkarten und Taschengeld steht im Ratgeber Kreditkarte für Kinder, zum Konto für Kinder unter Kinderkonto eröffnen und zur Höhe unter Taschengeld.
Karten mit Verfügungsrahmen ohne Jahresgebühr stehen im Vergleich Kostenlose Kreditkarte, Karten für Reisen unter Reisekreditkarten.
Was Prepaid-Karten im Alltag kosten
Dieselbe Karte kostet je nach Nutzung wenig oder mehrere hundert Euro im Jahr. Fünf Beispiele zeigen, wo der Unterschied entsteht.
Beispiel 1: Bargeld im Alltag
Angenommen, Sie heben im Inland viermal im Monat 150 € ab, das sind 48 Abhebungen im Jahr. Automatenbetreiber-Entgelte sind nicht eingerechnet.
Rechenweg: PayCenter: 79 € Jahresentgelt plus 48 × 5 € = 319 €, mit Kontofunktion kommen 12 × 5 € = 60 € dazu, zusammen 379 €. Trade Republic: Abhebungen ab 100 € sind frei, die 5 € sind die einmalige Plastikkarte (die virtuelle Karte kostet nichts). C24: vier Abhebungen im Monat sind frei. BBVA: im Euroraum ab 150 € frei. Revolut ist nicht eingerechnet, weil die Preisseite die Grenze „200 € oder 5 Auszahlungen im Monat“ nennt, ohne zu erklären, welche zuerst greift. Modellrechnung der Redaktion, Stand 09.10.2026.
Beispiel 2: Drei Wochen außerhalb des Euroraums
Angenommen, Sie zahlen 2.000 € per Karte in Fremdwährung und heben zweimal 200 € Bargeld ab. Automatenbetreiber-Entgelte sind nicht eingerechnet.
Rechenweg: PayCenter: Umrechnung kostenfrei, 2 × 5 € Bargeld = 10 €. BBVA: kein Aufschlag für Fremdwährung, außerhalb des Euroraums 2 € je Abhebung, also 4 €. Trade Republic und C24 berechnen keinen Aufschlag, zwei Abhebungen von 200 € sind frei. Revolut ist nicht eingerechnet, weil sich nicht eindeutig ablesen lässt, wie Kartenzahlungen in Fremdwährung mit dem Umtauschlimit von 1.000 € im Monat zusammenhängen. Modellrechnung der Redaktion, Stand 09.10.2026.
Beispiel 3: Das teure Prepaid-Jahr
Wer die PayCenter Karte mit Kontofunktion als Girokonto nutzt, zahlt 79 € plus 60 € Kontoführung, also 139 €. Kommen zehn Überweisungen im Monat zu je 0,60 € dazu, sind es weitere 72 €, zusammen 211 € im Jahr, noch ohne Bargeld.
Wer nur ein Konto braucht und keines bekommt, sollte vorher das Basiskonto prüfen. Die Preise legt jede Bank selbst fest, die Grundlagen stehen im Ratgeber Basiskonto.
Beispiel 4: Kleine Beträge am Automaten
Wer in einem Monat zehnmal 50 € abhebt, zahlt bei PayCenter 50 €, bei BBVA im Euroraum 20 €, bei C24 12 € (vier Abhebungen frei, sechs zu je 2 €) und bei Trade Republic 10 €.
Heben Sie lieber seltener und mehr ab, dann bleiben Sie bei den Konto-Karten unter den Freigrenzen. Bei PayCenter zählt jede Abhebung, egal wie hoch.
Beispiel 5: Was das Guthaben auf der Konto-Karte bringt
Angenommen, im Schnitt liegen 5.000 € auf dem Konto, zu dem die Karte gehört. Die Zinsen sind variabel und gelten vor Steuern, ein Freistellungsauftrag mindert die Abgabe.
Rechenweg: BBVA: 5.000 € × 3,75 % × 6/12 = 93,75 € plus 5.000 € × 2,5 % × 6/12 = 62,50 €, zusammen 156,25 €, vorausgesetzt das Konto wurde ab dem 15. September 2026 eröffnet und der Satz nach der Aktion bleibt bei 2,5 %. Trade Republic: 5.000 € × 2,5 % = 125 €. C24: 5.000 € × 0,75 % = 37,50 €. Der Cashback von BBVA (bis 90 € in sechs Monaten) und der Saveback von Trade Republic sind nicht eingerechnet. Modellrechnung der Redaktion, Stand 09.10.2026.
Sechs Kostenfallen im Kleingedruckten
Diese Positionen stehen selten auf der Startseite, aber in jeder Preisliste. Wer sie vor dem Antrag sucht, vermeidet die meisten Überraschungen.
Jahresentgelt
Bei Prepaid-Karten steht der Preis am Anfang: PayCenter verlangt 79 € im Jahr, mit Kontofunktion 139 €. Rechnen Sie das Entgelt auf den Monat um, bevor Sie es mit einem kostenlosen Konto vergleichen.
Bargeld
5 € je Abhebung bei PayCenter sind bei einer Auszahlung von 100 € fünf Prozent. Auch bei Konto-Karten zählen kleine Posten: Trade Republic verlangt unter 100 € je Abhebung 1 €, BBVA im Euroraum unter 150 € 2 €, C24 ab der fünften Abhebung im Monat 2 €.
Aufladen und Limits
Bei PayCenter ist das Aufladen kostenfrei, die Erhöhung des Aufladelimits kostet 10 € im Monat, das Guthaben ist auf 10.000 € begrenzt. Prüfen Sie bei jedem Anbieter, welche Aufladewege kostenlos sind, und nutzen Sie im Zweifel die Überweisung.
Kontofunktion gegen Aufpreis
Bei PayCenter ist die Karte noch kein Konto: Die Kontofunktion kostet 5 € im Monat, jede ausgehende Überweisung und Lastschrift 0,60 €, die SmsTAN 0,10 €. Bei PushTAN entfällt das Entgelt für die TAN.
Befristete Aktionen
Bei BBVA gelten 3,75 % Zinsen nur sechs Monate und nur für Konten ab dem 15. September 2026. Der Cashback ist auf 15 € im Monat begrenzt und setzt eine erste Kartenzahlung innerhalb von 90 Tagen voraus. Notieren Sie das Ende der Aktion.
Im Ausland: Euro statt Landeswährung
Bietet das Terminal an, in Euro abzurechnen, lehnen Sie ab. Die „bequeme“ Umrechnung der Händlerbank ist fast immer teurer als der Kurs Ihrer eigenen Bank.
Eine vollständige Aufschlüsselung aller Gebührenarten steht im Ratgeber Kreditkarten-Gebühren. Wie Sie Bargeld im In- und Ausland günstig bekommen, zeigt Gebührenfallen beim Geldabheben, was Zahlungen im Ausland kosten, Kreditkarte im Ausland.
Welche Karte passt zu welchem Profil?
Acht typische Situationen und die Karte, die dazu in unserem Vergleich am besten passt.
Negative SCHUFA oder keine Bonitätsprüfung gewünscht
Eine Prepaid-Karte ohne SCHUFA-Abfrage ist teuer, aber erreichbar. Prüfen Sie vorher, ob ein Basiskonto genügt, auf das Sie Anspruch haben.
Pfändungsschutz
Das P-Konto sichert seit 1. Juli 2026 monatlich 1.590 €. Bei PayCenter ist die Führung als P-Konto laut Preisverzeichnis kostenfrei, jede Bank wandelt ihr Girokonto auf Verlangen um.
Kinder und Jugendliche
Die aufladbare Karte der Sparkasse steht Jugendlichen ab 12 Jahren mit Zustimmung der Eltern offen. Die Eltern bestimmen das Guthaben, Schulden sind ausgeschlossen.
Ausgaben im Griff behalten
Eine Karte, die nur bis zum Guthaben funktioniert, begrenzt den Schaden von selbst. Es gibt keinen Rahmen, der sich unbemerkt füllt.
Guthaben, das Zinsen bringt
Liegt regelmäßig ein Puffer auf dem Konto, zählen die Zinsen mehr als jede Kartengebühr. Die Sätze sind variabel und ändern sich mit dem Zinsumfeld.
Reisen außerhalb des Euroraums
Entscheidend ist ein Aufschlag von 0 % bei Zahlungen. Als Zweitkarte mit begrenztem Guthaben taugt auch Revolut, wenn Sie die Bargeldgrenzen kennen.
Online einkaufen mit begrenztem Risiko
Eine Karte mit wenig Guthaben begrenzt den Schaden bei Datenmissbrauch auf den aufgeladenen Betrag. Laden Sie nur nach, was Sie ausgeben wollen.
Mietwagen und Hotelkaution
Dafür muss ein Verfügungsrahmen reserviert werden. Prepaid-Karten und Debitkarten werden regelmäßig abgelehnt, auch wenn Mastercard oder Visa darauf steht.
Prepaid als Zweitkarte
Als einzige Karte reicht eine Prepaid-Karte selten aus, als zweite oft schon. Sie bleibt im Alltag in der Tasche, hat ein bewusst klein gehaltenes Guthaben und springt ein, wenn die Hauptkarte gesperrt wird oder bei einem Datenleck ausgetauscht werden muss.
Wer Reisen plant, kombiniert besser eine Debitkarte für den Alltag mit einer echten Kreditkarte für Kaution und Mietwagen. Beide lassen sich ohne Jahresgebühr führen, Beispiele stehen im Vergleich Kostenlose Kreditkarte.
Eröffnung, SCHUFA und P-Konto
Der Antrag dauert wenige Minuten. Die eigentliche Arbeit liegt davor, in der Wahl des Kartentyps, und danach, in der Nutzung.
Kartentyp klären
Brauchen Sie einen Verfügungsrahmen für Mietwagen und Hotels, ein Konto mit Zinsen oder nur eine Karte, deren Schaden auf das Guthaben begrenzt ist? Davon hängt alles Weitere ab.
Preisverzeichnis lesen
Suchen Sie nach Ausgabeentgelt, Bargeld, Aufladen und Fremdwährung. Dort stehen die Kosten, die der Werbetext auslässt.
Identität nachweisen
Auch Anbieter ohne SCHUFA-Abfrage prüfen Ihren Ausweis, das schreibt das Geldwäschegesetz vor. Üblich sind Video-Ident oder die Online-Ausweisfunktion.
Per Überweisung aufladen
Die Überweisung ist bei den geprüften Anbietern die günstigste Methode. Planen Sie ein bis zwei Werktage Vorlauf ein.
Limits und Sperrung einrichten
Legen Sie in der App fest, wie viel pro Tag abgehoben und gezahlt werden darf. Wie Sie eine verlorene Karte sperren lassen, steht im Ratgeber Kreditkarte sperren.
Nach drei Monaten prüfen
Schauen Sie in die ersten Abrechnungen. Stehen dort Entgelte, die Sie nicht erwartet haben, ist jetzt der Zeitpunkt zum Gegensteuern oder Kündigen.
„Ohne SCHUFA“ heißt nicht „ohne Prüfung“
Eine Prepaid-Karte kommt ohne Kreditwürdigkeitsprüfung aus, weil kein Kredit entsteht. Das Ausfallrisiko liegt nicht bei der Bank, denn Sie geben nur Ihr eigenes Guthaben aus. Dafür verlangen die Anbieter höhere Preise.
Wie der Score zustande kommt, steht im Ratgeber SCHUFA-Score verstehen, was bei negativen Einträgen möglich ist, unter Negative SCHUFA-Einträge.
Basiskonto als Alternative
Wer in Deutschland lebt und kein Konto hat, kann bei den Banken, die Girokonten für Verbraucher anbieten, ein Basiskonto verlangen. Eine negative SCHUFA ist kein Ablehnungsgrund. Das Basiskonto bietet Girocard, Überweisungen und Lastschriften.
Für viele, die eine Prepaid-Karte „ohne SCHUFA“ suchen, ist es die günstigere und vollständigere Lösung. Die Einzelheiten erklärt der Ratgeber Basiskonto.
Das P-Konto im Überblick
Bei einer Kontopfändung bleibt auf dem Pfändungsschutzkonto ein Grundfreibetrag frei verfügbar. Seit dem 1. Juli 2026 sind das nach Angaben der Verbraucherzentrale 1.590 € im Monat, die Banken berücksichtigen den Betrag automatisch. Ein bestehendes Girokonto lässt sich auf Verlangen in ein P-Konto umwandeln. PayCenter führt die Kontofunktion der Prepaid-Karte ebenfalls als P-Konto, die Einrichtung und Führung sind laut Preisverzeichnis kostenfrei.
Wie die Umwandlung abläuft und wann Sie eine Bescheinigung für höhere Freibeträge brauchen, steht im Ratgeber Pfändungsschutzkonto (P-Konto).
Häufige Fragen zur Prepaid Kreditkarte
Die Fragen, die Leserinnen und Leser vor dem Antrag am häufigsten stellen
Was ist eine Prepaid Kreditkarte und wie funktioniert sie?
Eine Prepaid Kreditkarte ist eine aufladbare Karte von Visa oder Mastercard. Sie laden Guthaben per Überweisung auf und zahlen danach nur bis zur Höhe dieses Guthabens, im Geschäft, im Internet und am Geldautomaten. Einen Verfügungsrahmen und eine Teilzahlung gibt es nicht.
Eine Kreditkarte im engeren Sinn ist sie deshalb nicht, denn die Bank gewährt keinen Kredit. Der Vorteil ist die Kostenkontrolle, der Nachteil sind oft höhere Preise und die Ablehnung bei Mietwagen und Hotels.
Was ist der Unterschied zwischen einer Prepaid-Karte und einer Debitkarte?
Eine Prepaid-Karte hat ein eigenes Guthaben, das Sie vorher aufladen. Eine Debitkarte gehört zu einem Girokonto und bucht jede Zahlung sofort davon ab. Beide funktionieren im Alltag ähnlich, weil nur vorhandenes Geld ausgegeben wird.
Der Unterschied liegt im Konto: Trade Republic, BBVA, C24 und Revolut verlangen eines, PayCenter nicht. Dafür sind die Debit-Konten in der Regel günstiger. Mehr dazu in Dispo, Debitkarte und Kreditkarte erklärt.
Gibt es Prepaid-Karten ohne SCHUFA?
Ja. Die PayCenter Prepaid Mastercard kommt laut Anbieter ohne SCHUFA-Abfrage aus, weil kein Kredit entsteht. Die Identität müssen Sie trotzdem nachweisen. Bei den Konto-Karten von Trade Republic, BBVA, C24 und Revolut gelten die Regeln der Kontoeröffnung des jeweiligen Anbieters.
Wer nur ein Konto braucht, hat zudem Anspruch auf ein Basiskonto, auch bei negativer SCHUFA.
Was kostet eine Prepaid Kreditkarte?
Das hängt vom Typ ab. Klassische Prepaid-Karten kosten spürbar: PayCenter verlangt 79 € Jahresentgelt, 5 € je Abhebung und für die Kontofunktion 5 € im Monat. Konto-Karten wie die von Trade Republic, BBVA oder C24 haben kein Jahresentgelt.
Rechnen Sie mit Ihrem eigenen Nutzungsprofil: Bei 48 Abhebungen im Jahr kostet PayCenter 319 €, mit Kontofunktion 379 €.
Kann ich mit einer Prepaid-Karte einen Mietwagen oder ein Hotel buchen?
Meistens nicht. Mietwagenstationen und Hotels reservieren auf der Karte einen Betrag, und das setzt in der Regel einen Verfügungsrahmen voraus. Prepaid-Karten und Debitkarten werden dort häufig abgelehnt, auch wenn Visa oder Mastercard darauf steht. Ob eine Debitkarte angenommen wird, entscheidet der Vermieter.
Für Reisen mit Mietwagen planen Sie eine echte Kreditkarte ein, Beispiele stehen im Ratgeber Kreditkarte für die USA.
Wie lade ich eine Prepaid-Karte günstig auf?
Am günstigsten per Überweisung. Bei PayCenter ist das Aufladen kostenfrei, nur die Erhöhung des Aufladelimits kostet 10 € im Monat.
Planen Sie ein bis zwei Werktage Vorlauf ein und laden Sie nur so viel auf, wie Sie in den nächsten Wochen ausgeben wollen.
Ab welchem Alter gibt es Prepaid-Karten?
Das legt jeder Anbieter fest. Die Prepaid-Karte der Sparkasse steht Jugendlichen ab 12 Jahren mit Zustimmung der Eltern offen. Das BBVA Girokonto verlangt 18 Jahre und einen Wohnsitz in Deutschland. Bei PayCenter nennt das Preisverzeichnis kein Mindestalter, prüfen Sie es im Antrag.
Für Familien erklärt der Ratgeber Kreditkarte für Kinder die Möglichkeiten.
Eignet sich eine Prepaid-Karte als P-Konto?
PayCenter führt die Kontofunktion der Prepaid-Karte als P-Konto, Einrichtung und Führung sind laut Preisverzeichnis kostenfrei. Die Kontofunktion selbst kostet 5 € im Monat. Der Grundfreibetrag beträgt seit 1. Juli 2026 1.590 € im Monat.
Wer bereits ein Girokonto hat, lässt es bei seiner Bank in ein P-Konto umwandeln und braucht keine zusätzliche Karte. Die Schritte zeigt der Ratgeber Pfändungsschutzkonto (P-Konto).
Welche Prepaid-Karte ist für Reisen am günstigsten?
Für Reisen außerhalb des Euroraums zählt ein Aufschlag von 0 % bei Zahlungen. Den bieten Trade Republic, BBVA, C24, Revolut (im Standard-Abo bis 1.000 € im Monat, am Wochenende mit 1 % Aufschlag) und PayCenter. Bei Bargeld unterscheiden sich die Karten: Trade Republic ist ab 100 € frei, BBVA im Euroraum ab 150 €, PayCenter kostet 5 € je Abhebung.
Als Zweitkarte für Reisen taugen alle fünf, einen Mietwagen buchen Sie damit meist nicht. Mehr dazu unter Reisekreditkarten.
Laden Sie nur auf, was Sie ausgeben wollen
Wer per Überweisung auflädt und im Ausland in Landeswährung zahlt, vermeidet die beiden größten Kostenfallen. Die passende Karte finden Sie im Vergleich.
Redaktionelle Einordnung
Prepaid-Karten haben einen guten Ruf als Schutz vor Schulden und einen schlechten Preis. Beides stimmt, nur nicht für alle Karten gleichzeitig. Wer genau hinsieht, findet die Kostenkontrolle heute oft günstiger bei einem Debit-Konto.
Bei klassischen Prepaid-Karten zahlen Sie für das Prinzip. 139 € im Jahr für die PayCenter Karte mit Kontofunktion sind viel Geld für eine Karte, die weder Rahmen noch Zinsen bietet. Vertretbar ist das, wenn es keine Alternative gibt, etwa bei einer Pfändung oder wenn kein Girokonto zustande kommt. Für alle anderen sind die Konten von Trade Republic, BBVA oder C24 die günstigere Antwort auf dieselbe Frage nach Kostenkontrolle.
Kritisch sehe ich die Werbung mit „ohne SCHUFA“. Der Satz klingt nach Hilfe und ist doch meist ein Preisaufschlag. Wer ein Konto braucht, hat Anspruch auf ein Basiskonto, und das kostet in der Regel weniger als eine Prepaid-Karte mit Kontofunktion. Deshalb steht diese Alternative auf der Seite mehrfach, nicht nur im Kleingedruckten.
Bei BBVA schaue ich zuerst auf die Befristung. Die 3,75 % gelten sechs Monate und nur für Konten ab dem 15. September 2026, danach zahlt die Bank derzeit 2,5 % (variabel). Das ist ein guter Satz, aber kein Dauerpreis. Bei Trade Republic ist der Saveback keine Gutschrift auf dem Konto, sondern fließt in Wertpapiere. Das lohnt, wenn Sie ohnehin sparen, und ist kein Grund für ein Konto, das Sie sonst nicht bräuchten.
Beim Mietwagen stoßen alle Karten dieser Seite an dieselbe Grenze. Prepaid und Debit reservieren keinen Betrag, deshalb gehört in den Urlaubskoffer zusätzlich eine echte Kreditkarte.
Transparenz- und Rechtshinweis: Diese Seite enthält Links zu Anbietern, für die Bankdaten.de eine Vergütung erhalten kann. Auf die redaktionelle Bewertung und die Reihenfolge in den Tabellen hat das keinen Einfluss. Die Prepaid-Karte der Sparkasse führen wir ohne Anbieterlink. Der Beitrag gibt allgemeine Informationen wieder und ersetzt keine individuelle Beratung. Zinssätze der Konten bei Trade Republic, BBVA und C24 sind variabel. Konditionen ändern sich, verbindlich ist das jeweils aktuelle Preis- und Leistungsverzeichnis des Anbieters.
Prüfdatum: 9. Oktober 2026.
Quellen: PayCenter: Preis- und Leistungsverzeichnis Privatkunden, BBVA: Kostenloses Girokonto, BBVA: Debitkarte, Revolut: Abos vergleichen, Sparkasse: Prepaid Kreditkarte, Verbraucherzentrale: Pfändungsfreigrenzen, Trade Republic: Karte, C24: Mastercard. Abgerufen im Oktober 2026.
Weitere Kreditkarten-Ratgeber
Themen, die Sie auch interessieren könnten
Kreditkartenarten
Credit, Charge, Debit und Prepaid im Überblick
Zum RatgeberKostenlose Kreditkarte
Karten ohne Jahresgebühr und was sie wirklich kosten
Zum VergleichBasiskonto
Girokonto für alle, auch bei negativer SCHUFA
Zum RatgeberPfändungsschutzkonto
Freibetrag, Bescheinigung und Umwandlung
Zum RatgeberKreditkarte für Kinder
Karten für Jugendliche und was Eltern wissen müssen
Zum RatgeberKreditkarte beantragen
Ablauf, Unterlagen und Bonitätsprüfung
Zum Ratgeber